풋볼리스트
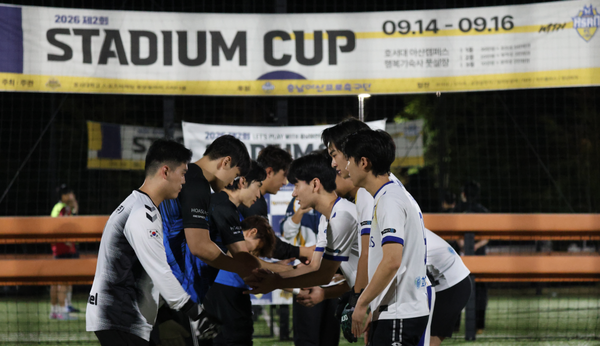
'풋살 한 판 붙자!' 충남아산, 호서대와 '제2회 스타디움 컵' 풋살 대회 성료
연합뉴스
국토연구원 보고서…"가계부채 동향 등 금융건전성 위험 살펴야"
(서울=연합뉴스) 임기창 기자 = 금리 상승국면에서 금리 인상에 따른 집값 하락 영향이 시차를 두고 나타날 수 있어 주택 가격에 미치는 영향과 금융 건전성 점검이 필요하다는 제언이 나왔다.
[연합뉴스 자료사진] *기사와 관련이 없는 자료사진입니다.
국토연구원은 23일 발표한 '금리 상승기 주택시장 변동성 분석과 시사점' 보고서에서 1999년 5월부터 올 8월까지 금리 변화가 주택시장에 미치는 영향을 분석했다.
분석에는 경기종합지수 동행종합지수 증가율, 소비자물가 상승률, CD(91일) 금리, M2 증가율, KB 아파트 매매가격지수 변동률이 변수로 활용됐다.
연구원은 기준금리 인상 이후 다음 금리 변동 시점까지를 금리 상승국면으로, 기준금리 인하 이후 다음 변동 시점까지를 금리 하락국면으로 구분하고 각각 0.25%포인트 인상과 인하 충격을 적용했다.
분석 대상 기간 금리 상승국면은 7회(144개월), 하락국면은 7회(184개월)였다.
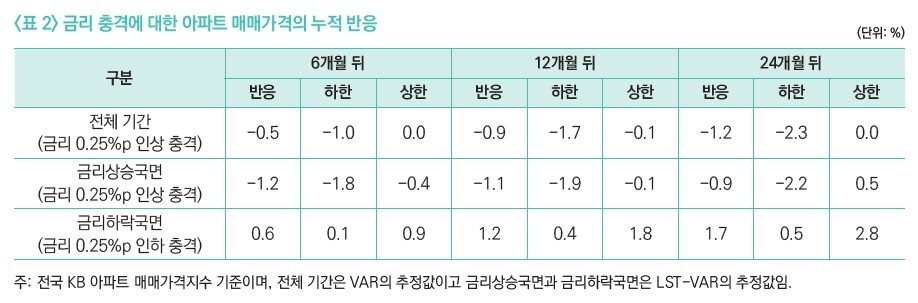
금리 상승국면의 0.25%포인트 인상 충격 반응은 6개월 뒤 전국 아파트 매매가격 1.2% 하락으로 나타났고 12개월 후에는 1.1%, 24개월 후에는 0.9% 하락으로 추정됐다.
전체 기간 대상으로는 6개월 뒤 0.5%, 12개월 뒤 0.9%, 24개월 뒤 1.2% 하락이라는 결과가 도출됐다.
연구원은 "금리 인상이 주택 가격에 미치는 영향이 일정한 시차를 두고 나타나는 만큼 기준금리뿐 아니라 시장금리와 주택담보대출 금리 변화가 주택 가격과 거래에 미치는 영향을 지속적으로 점검해야 한다"고 말했다.
[국토연구원 제공. 재판매 및 DB 금지]
아울러 금리 상승이 주택가격 하락과 가계 원리금 상환 부담 증가로 이어지면 차주의 채무 상환능력이 낮아져 연체 가능성이 커질 수 있고, 특히 취약차주의 상환 부담이 상대적으로 크게 나타날 수 있는 만큼 가계부채와 연체 동향 등 금융 건전성 측면의 위험을 살펴야 한다고 연구원은 조언했다.
연구원이 서울 주택 매입자금 조달 구성을 분석한 결과 임대보증금 비중은 2021∼2022년 27.1%에서 2023∼2025년 16.1%, 올해 1∼4월에는 6.6%로 낮아졌으나 금융기관 대출 비중은 같은 기간 15.7%에서 22.6%, 23.6%로 커졌다.
연구원은 "금융기관 대출뿐 아니라 정책금융, 기업·개인사업자 대출, 전세보증금, 증여 및 가족 간 차입 등 다양한 경로를 통한 주택시장 자금 유입을 점검하고 특정 경로를 통해 과도하게 자금이 유입돼 시장 변동성을 확대하지 않도록 관리할 필요가 있다"고 덧붙였다.
pulse@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음