팬앤스타
김기태, 허스키한 목소리 원인 밝혀...'성대 소결절+선천적 영향'—'데이앤나잇' 출연
연합뉴스
은행권 금리상한제 독려도…장기 고정금리에 인센티브 검토
스트레스DSR '범퍼 효과'에 연말 '수도권·규제지역 3단계' 연장 무게
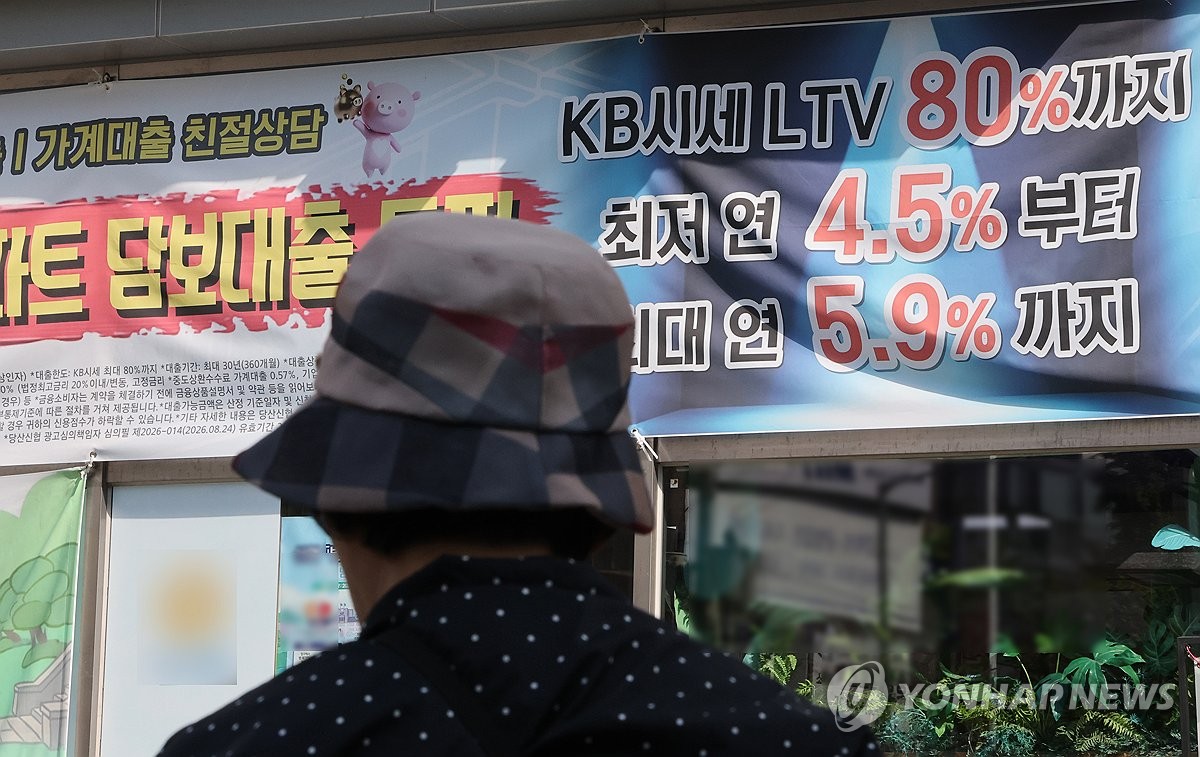
(서울=연합뉴스) 이진욱 기자 = 이날 서울 한 금융기관에 붙은 대출 안내문 모습. 2026.9.23 cityboy@yna.co.kr
(서울=연합뉴스) 배영경 강수련 기자 = 금융당국이 금리 인상기 취약차주 상환 충격 흡수를 위해 정책서민금융상품 등 고정금리 대출 확대에 주력하고 있다.
당국은 또 고강도 스트레스 총부채원리금상환비율(DSR)을 연말에 연장해서 금리 인상기 차주 리스크에 '범퍼'를 남겨둘 것으로 예상된다.
27일 금융당국에 따르면 금융위원회는 햇살론, 보금자리론·디딤돌대출 등 정책서민금융·정책 모기지 공급 확대 방안을 논의 중인 것으로 파악됐다.
금융당국 고위 관계자는 "고정금리인 정책서민금융 상품을 확대하면 금리 상승기 취약 차주의 부담을 덜 수 있다"며 "내년 예산안에 관련 내용을 반영했으며 필요하면 추가 확대도 검토할 것"이라고 밝혔다.
고정금리 상품 공급을 확대해 변동 금리 리스크 노출을 줄이고, 연체 이전 단계에서 상환 부담을 관리하겠다는 구상이다.
당국은 이미 내년도 예산안에 취약차주 정책서민금융 예산을 반영해놨다.
대표적인 정책이 저신용자를 위한 소액 장기 대출 'K-민생지킴대출'로, 재정 3천억원을 투입해 6천억원 대출을 공급할 계획이다.
저신용자가 생계비처럼 꼭 필요한 자금을 적정 금리로 구하기 어려워 불법사금융에 손을 대는 일이 없도록 하자는 취지다.
신용 하위 50% 이하 국민에 100만원 한도 대출을 연 4.5%, 10년 만기로 지원하며 6개월간 성실 상환 시 100만원을 추가로 빌릴 수 있다.
서민금융진흥원이 저소득·저신용자에 최대 1천만원까지 지원하는 햇살론 특례 보증을 비롯한 햇살론 연간 공급 규모는 올해 5조9천억원에서 내년 6조2천억원까지 확대된다.
이밖에 서민 주거 안정을 위한 보금자리론(한국주택금융공사)·디딤돌대출(주택도시보증공사) 등 정책 모기지 상품의 규모 확대도 검토되고 있다.
금융위는 정책서민금융 상품 관련 예산 증액안을 국회에 추가 제출하는 방안을 검토할 것으로 보인다.
당국은 은행권에는 금리상한제 도입을 독려할 것으로 예상된다. 과도한 고금리에 노출되지 않도록 제한하는 장치가 될 것으로 기대하는 것이다.
최근 우리은행이 포용금융 모델로 '신용대출 금리 7% 상한제'를 제시했다.
추석 연휴 이후 당국-은행권의 '10년 이상 장기 고정금리 상품' 출시 논의도 본격화할 것으로 전망된다.
관건은 소비자 선택을 받을 만한 수준으로 금리를 낮출 수 있느냐다.
현재 일부 은행이 내놓은 10년 고정금리 주담대와 일반 6개월 변동금리 주담대 간 금리 격차는 1%포인트(p)에 가깝다.
당국은 은행권이 금리를 낮춰 장기 고정금리 상품을 출시할 시 제공할 수 있는 정책적 인센티브 등을 조만간 업권과 논의할 예정이다. 예보료율이나 주택금융신용보증기금 출연료를 차등 적용하는 방안 등 다양한 인센티브가 검토될 것으로 보인다.
[연합뉴스 자료사진. 재판매 및 DB 금지]
내년도 상반기 스트레스 DSR 운영 방안을 결정할 때도 금리인상기임을 감안해서 현재 수준을 연장할 것이란 관측이 나온다.
현재 금리 하한 1.5%(수도권·규제지역 3.0%) 수준이 그대로 유지될지, 연말 종료되는 지방 주택담보대출 3단계 적용 유예가 연장될지 주목되는 상황이다.
일각에선 당국이 오는 12월 스트레스 DSR을 추가 상향할 가능성도 제기됐다. 그러나 스트레스 DSR은 통상 저금리이면서 금리 인상이 예고된 시점에 적용되는데, 지금은 이미 금리 인상기에 진입한 상황이다. 또, 시중 금리가 올라 중장기 금리 전망치와의 간극도 좁혀져 당국이 스트레스 DSR을 추가 인상할 명분이 약해졌다는 지적도 있다.
당국 내부에서는 미래 금리 변동 위험을 반영해 대출금리에 가산금리(스트레스 금리)를 부과하는 스트레스 DSR이 차주의 충격을 완화하는 역할을 하는 것으로 평가한다.
대출 한도를 사전에 낮춤으로써 미래에 금리가 인상되더라도 월 원리금 상환 부담을 억제한 효과가 있어서다.
연 소득 7천만원 차주가 변동금리 연 4.35%, 30년 만기 조건으로 대출받으면 현행 스트레스 DSR을 적용해 한도는 3억3천900만원, 매월 원리금 상환액은 약 169만원이다.
스트레스 DSR이 없다면 한도는 4억6천900만원까지, 원리금도 월 233만원으로 늘어난다.
향후 5년 뒤 금리가 3%p 상승하더라도 스트레스 DSR을 적용받은 차주의 5년 뒤 월 상환액은 225만원에 그친다.
training@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음