뉴스와이어
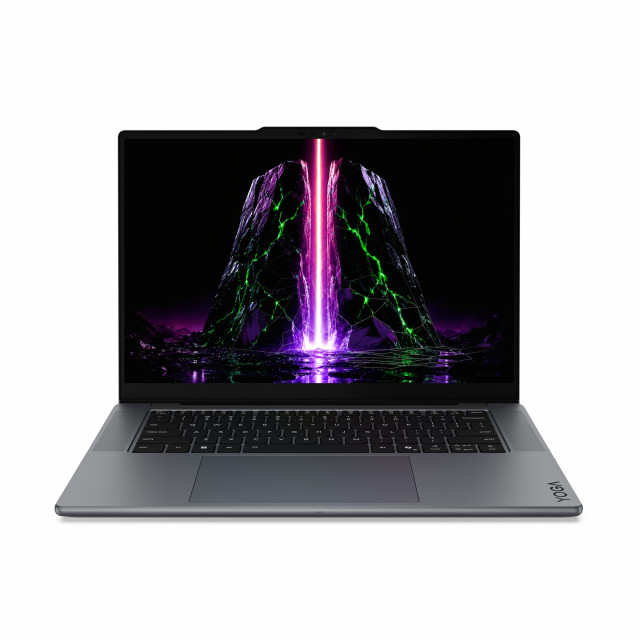
한국레노버, 엔비디아 RTX™ Spark 품은 ‘요가 프로 9n’ 국내 공식 출시… 노트북에서 AI 에이전트 직접 구동
연합뉴스
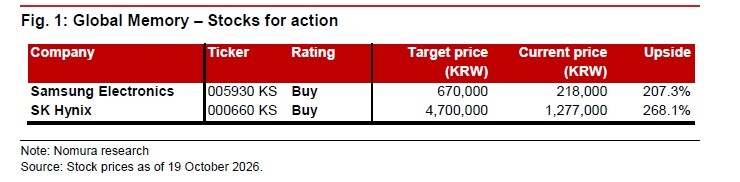
[출처: 노무라]
(서울=연합뉴스) 강수지 기자 = 노무라증권은 20일 인공지능(AI) 기업의 매출 둔화와 자금조달 우려에도 메모리 수요가 적어도 2028년까지 공급보다 빠르게 늘어날 것으로 전망했다.
노무라는 글로벌 메모리 보고서에서 '주목할 종목'에 삼성전자[005930]와 SK하이닉스[000660]를 선정하고 두 회사에 '매수' 의견을 제시했다.
최근 시장에서는 AI 기업의 매출 증가세가 둔화하고 일부 데이터센터 사업자의 자금조달 부담이 커지면서 설비투자가 위축될 수 있다는 우려가 나왔다.
중국 창신메모리(CXMT)의 4F²기술 진전도 투자심리를 눌렀다. 노무라는 창신메모리의 기술 전환을 둘러싼 시장의 우려는 과도하다고 평가했다.
노무라는 개별 AI 기업의 실적만으로 전체 수요를 판단하기는 어렵다고 봤다. 노무라 추정에 따르면 오픈 AI와 앤트로픽의 합산 매출은 올해 3분기에도 전년 동기보다 약 507% 증가했다. 다만 시장의 연간 매출 기대치에 도달하려면 4분기에 큰 폭의 회복이 필요하다고 짚었다.
데이터센터 사업자의 자금난이 AI 투자 전반의 중단으로 번질 가능성도 제한적으로 평가했다.
노무라는 사업자별 위험은 커질 수 있지만, 이미 구축한 데이터센터와 장비는 다른 사업자도 활용할 수 있다고 설명했다.
삼성전자와 SK하이닉스의 업황 전망을 뒷받침하는 핵심 근거는 데이터센터 증설이다. 노무라가 추적한 글로벌 데이터센터 신규 설비 규모는 올해 22.3기가와트(GW), 내년 31.5GW다. 노무라는 이를 바탕으로 메모리 수요가 공급보다 빠르게 늘어 가격에도 우호적인 환경이 이어질 것으로 예상했다.
삼성전자와 SK하이닉스가 포함된 반도체 기업 9곳의 합산 순현금은 올해 2분기 2천820억달러(약 374조7천억원)에서 2028년 말 약 2조달러(약 2천657조원)로 늘어날 것으로 추정했다. AI 투자 과정에서 데이터센터 사업자보다 반도체 공급업체의 재무 여력이 커질 수 있기 때문이다.
노무라는 두 회사가 앤트로픽 투자에 참여한 점도 언급했다. 노무라가 제시한 목표주가는 삼성전자가 67만원, SK하이닉스가 470만원이다. 이는 이날 현재가 약 21만원과 121만원 대비 각각 219%와 288%의 상승 여력을 의미한다.
다만, 보고서는 데이터센터 투자 계획이 지속적으로 축소되거나 자금이 확보된 사업마저 크게 지연되면 메모리 수요 전망을 재검토해야 한다고 조건을 달았다.
skang@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음