위키트리
"로펌 들어가 연봉 7000"…AI로 노무사 합격했다는 글에 발칵
연합뉴스
보험산업 심포지엄서 업계 과도한 낙관 지적…손해율 한도타절 등 지적도
"보험사, 계리가정 중립성·보수성 확보해야…공시 투명성도 제고"
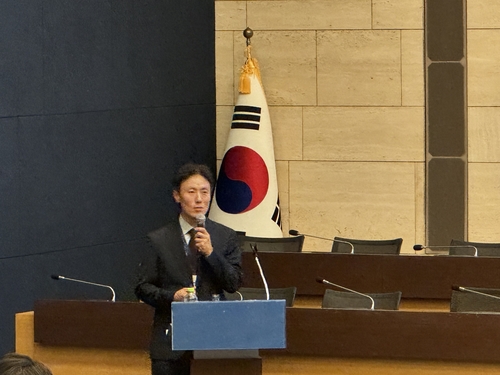
(서울=연합뉴스) 강수련 기자 = 한승엽 이화여대 경제학과 교수가 17일 한국회계학회·코리안리 주관 심포지움에서 발표를 발표를 하고 있다. 2026.11.17 training@yna.co.kr
(서울=연합뉴스) 강수련 기자 = 국내 일부 보험사가 실제 손해율 대비 미래 예상손해율을 지나치게 낮게 추정해 보험 부채를 줄이는 등 낙관적인 계리 가정을 적용한다는 지적이 나왔다.
한승엽 이화여대 경영학과 교수는 17일 서울 대한상공회의소에서 열린 '2026 보험산업 자본·회계 심포지엄'에서 이같이 비판했다.
한 교수가 국내 36개 보험사의 지난해 말 예상손해율 공시자료를 분석한 결과, 이들 보험사의 지난해 말 실제손해율 평균은 103.8%였지만 올해 말 예상손해율 평균은 88.5%로 나타났다.
즉 100%가 넘는 실제 손해율이 1년 만에 평균 15.3%포인트(p) 낮아질 것으로 추정한 것이다.
업권별로 보면 생명보험사 21곳의 지난해 말 실제손해율 평균은 95.3%지만 올해 말 예상손해율은 83.9%였다. 손해보험사 15곳도 실제손해율과 예상손해율이 각각 115.6%, 94.8%로 예상손해율이 더 낮았다.
그러나 한 교수는 "실제 손해율에는 과거 보유계약뿐만 아니라 신계약의 낮은 손해율도 포함되지만, 미래 예상 손해율에는 신계약이 반영될 수 없어 평균적으로 더 높아야 한다"고 강조했다.
그러면서 이 같은 계리 가정이 새 회계기준(IFRS17)이 전제로 하는 중립성과 보수성 원칙에 어긋날 수 있다고 지적했다.
보험사는 새 회계기준에 따라 손해율·사업비 등 계리 가정을 토대로 보험계약 관련 현금흐름을 예측하고, 이를 현재가치로 평가해 보험부채에 반영한다.
예상손해율은 장기 이익 규모에 영향을 미칠 수 있다는 점에서 중요하다.
예상 손해율을 낮게 설정하면 미래 보험금 지급액 추정치가 줄어 보험부채 부담이 줄고, 미래 이익을 나타내는 계약서비스마진(CSM)은 증가하는 구조다.
이 때문에 현 경영진이 낙관적인 계리 가정을 적용해 당기이익을 높이고 손실 인식을 미래로 이연하면, 결국 그 부담이 주주에게 전가될 수 있다는 우려도 있다.
그는 "실제손해율이 미래 예상손해율에 충실히 반영돼 계리 가정의 합리성이 개선돼야 한다"며 "보험사는 투명한 공시로 시장과 소통해야 한다"고 말했다.
그러면서 "올해 초 감독당국의 업계 검사와 점검에서 손해율 한도타절(미래 손해율 가정치에 보험사가 자체적으로 상한을 두는 것) 등 이슈가 있었다"며 "보험업을 잘 이해하는 외부 정보 이용자인 감독당국조차 설득하지 못한다면 회계적 중립성을 만족시키기 어렵다. 근거가 있다면 상세한 공시 등을 통해 대응해야 시장이 신뢰할 수 있다"고 강조했다.
금융당국은 올해 계리 감독 선진화 방안을 마련해 주요 계리 가정의 합리적 산출 기준을 마련했다.
다음 달 말부터는 관련 사항을 담은 계리가정보고서도 시행된다.
당국은 2026년 결산 때부터 보험사가 보험부채를 부적정하게 산출하거나 오류가 확인되면 집중 감리·검사를 통해 제재한다는 방침이다.
서영일 금융감독원 보험 부원장보는 행사에서 "계리적 가정은 합리적이면서도 보수적으로 운영되고, 이를 통해 안정적인 보험 부채 구조를 확립해야 한다"며 "계리 감독 선진화 방안을 토대로 안정적인 보험 부채 구조가 유지될 수 있도록 노력해달라"고 당부했다.
training@yna.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음