뉴스와이어
지씨셀, 이뮨셀엘씨주 간이식 후 간암 환자에서 재발 억제 및 생존 개선 확인

위키트리
올해 들어 주택청약통장에서 빠져나간 자금이 8조원을 넘어선 것으로 나타났다.
신규 유입액과 해지에 따른 유출액의 차이가 2000억원에 불과해 청약통장이 사실상 늘어나지 않는 상황이다. 청약통장은 공공임대주택과 서민 대출 등에 쓰이는 주택도시기금의 핵심 재원인 만큼 가입자 이탈이 장기화할 경우 정부의 주거 정책에도 부담이 될 수 있다는 우려가 나온다.
13일 국회 국토교통위원회 소속 윤종군 더불어민주당 의원이 국토교통부에서 받은 자료에 따르면 올해 1월부터 7월까지 주택청약통장 유입액은 8조4000억원으로 집계됐다. 같은 기간 유출액은 8조2000억원에 달했다. 새로 들어온 돈에서 빠져나간 돈을 뺀 순증액은 2000억원에 그쳤다.
지난해와 비교하면 감소세가 더욱 뚜렷하다. 지난해 청약통장 순증액은 4조1000억원이었다. 올해는 7개월 만에 유입액과 유출액의 격차가 크게 좁혀지면서 연간 기준으로도 청약통장 자금 증가 폭이 크게 둔화할 가능성이 제기된다.
청약통장 가입자 수도 꾸준히 줄고 있다. 청약홈 기준 가입자는 2022년 6월 2859만명에서 올해 7월 말 2577만명으로 감소했다. 약 3년 사이 282만명이 줄어든 셈이다. 청약을 통해 내 집 마련을 하려는 수요가 여전히 존재하지만 통장을 장기간 유지할 유인이 예전보다 약해졌다는 분석이 나온다.
청약통장 자금이 줄어든 배경에는 부동산 시장 환경 변화가 자리 잡고 있다. 집값과 분양가가 오르면서 청약에 당첨되더라도 실제 계약과 입주까지 필요한 자금 부담이 커졌다. 여기에 대출 규제가 강화되면서 당첨 이후 주택 구입 자금을 마련하는 과정도 어려워졌다.
청약 경쟁이 치열한 상황에서 실제 당첨 가능성까지 고려하면 통장을 계속 유지하는 것이 부담스럽다는 실수요자도 늘어날 수 있다. 청약 가점이 낮거나 원하는 지역의 분양 물량이 제한적인 가입자의 경우 장기간 납입해도 당첨을 장담하기 어렵기 때문이다.
청약통장의 매력을 높이기 위한 정부 조치도 있었다. 청약통장 금리는 2022년 11월 연 1.8%에서 2023년 8월 연 2.8%로 올랐고, 2024년 9월에는 연 3.1%까지 인상됐다. 통장에 돈을 넣어두는 가입자의 이자 혜택을 높여 이탈을 막으려는 취지였다.
월 납입 인정액도 확대됐다. 정부는 2024년 11월부터 청약통장의 월 납입 인정액을 기존 10만원에서 25만원으로 높였다. 청약통장 납입액을 기준으로 청약 경쟁력을 높이거나 소득공제 혜택을 받는 가입자에게는 납입 규모를 늘릴 수 있는 여지가 커졌다.
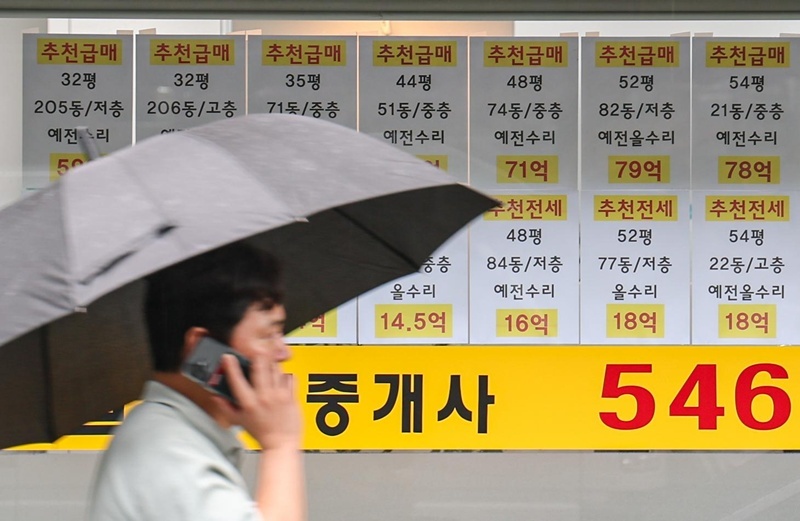
같은 해 12월에는 소득공제 대상도 확대됐다. 무주택 가구주의 배우자까지 청약통장 관련 소득공제 대상에 포함되면서 세제 측면의 혜택도 강화됐다.
하지만 이런 조치가 가입자 감소를 완전히 막지는 못했다. 지난해 청약통장 조성액이 전년보다 소폭 늘어난 것도 신규 가입자가 크게 증가했기보다는 기존 가입자가 월 납입액을 늘린 영향이 컸던 것으로 분석된다. 올해 들어서는 기존 가입자의 납입 확대 효과마저 약해지면서 자금 유입과 유출의 차이가 크게 줄었다.
청약통장이 중요한 이유는 단순히 아파트 청약 자격을 얻기 위한 금융상품이기 때문만은 아니다. 가입자가 납입한 청약저축은 주택도시기금으로 들어가 정부의 각종 주거 지원 사업에 활용된다.
주택도시기금은 공공임대주택 건설을 비롯해 서민과 실수요자의 주거 안정을 지원하는 데 사용된다. 대표적인 사업이 내 집 마련을 위한 디딤돌대출과 전세자금 마련을 돕는 버팀목대출이다. 주택사업자에 대한 융자와 전세사기 피해자 지원 등에도 기금이 활용된다.
청약저축은 이 기금의 주요 재원 가운데 하나다. 지난해 주택도시기금 전체 유입액은 65조5000억원이었는데 이 가운데 청약저축에서 들어온 돈이 15조2000억원을 차지했다. 전체 유입액의 상당 부분을 청약통장 납입금이 담당하고 있는 구조다.
청약저축 유입액 자체도 감소하고 있다. 2021년에는 23조1000억원이 들어왔지만 2022년 18조3000억원으로 줄었다. 2023년에는 15조원, 2024년에는 14조8000억원으로 감소했다. 2021년과 지난해를 비교하면 4년 만에 연간 유입액이 약 8조원 줄어든 셈이다.
청약통장 가입자가 줄고 납입액 증가세까지 둔화하면 주택도시기금의 안정적인 재원 확보에도 영향을 줄 수 있다. 청약저축은 다른 기금 재원과 비교해 가입자가 매월 일정 금액을 납입하는 구조여서 꾸준한 자금 유입을 기대할 수 있는 재원으로 평가돼 왔다.
기금의 여유자금도 크게 감소했다. 주택도시기금 여유자금은 2022년 40조원 수준이었지만 2024년 3월에는 7조9000억원까지 줄었다. 지난해 말 기준으로도 약 10조원에 머물렀다.
기금이 보유한 여유자금이 감소하는 가운데 정부의 주거 정책에 필요한 지출은 계속될 전망이다. 정부는 내년 공공임대주택 등 공적주택 공급을 위해 8조8000억원을 추가로 투입할 계획이다. 현재 기금 여유자금 규모를 감안하면 적지 않은 부담이다.
공공임대주택은 주택도시기금과 밀접하게 연결돼 있다. 한국토지주택공사(LH)가 공급하는 영구임대와 국민임대, 매입임대 등 다양한 공공임대 사업에 기금이 활용된다. 서민 주거비 부담을 낮추기 위한 금융 지원도 기금에서 나간다.
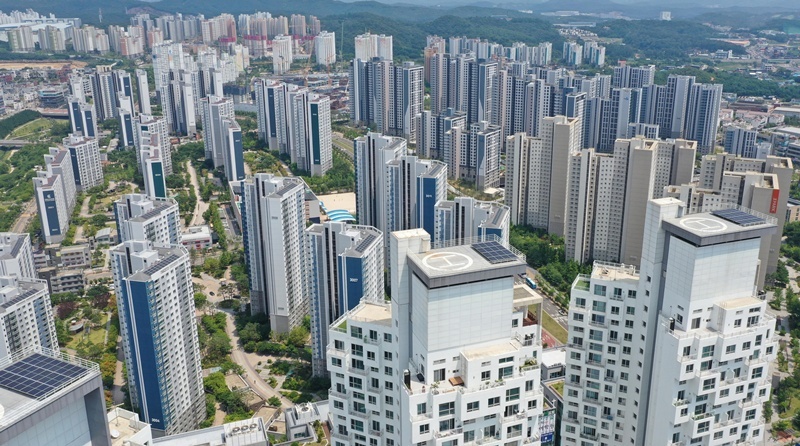
디딤돌·버팀목대출에 투입되는 자금 역시 규모가 크다. 지난해에는 이들 서민 주거 금융에 34조2000억원이 투입됐다. 집을 구입하거나 전셋집을 구하는 과정에서 대출이 필요한 무주택자와 실수요자에게 공급되는 자금인 만큼 기금 운용 상황은 주거 정책의 집행과도 직접 연결된다.
전세사기 피해자 지원도 기금의 역할 가운데 하나다. 피해자의 주거 안정을 위한 금융 지원이나 관련 주택 정책에 필요한 재원이 주택도시기금에서 마련된다. 부동산 프로젝트파이낸싱(PF) 부실 사업장을 공공지원 민간임대주택으로 전환하는 과정에서도 기금이 활용될 수 있다.
결국 청약통장 가입자 감소는 개인 입장에서 청약 매력이 낮아지는 문제에 그치지 않는다. 청약통장에 쌓이는 자금 자체가 정부의 주거 정책을 움직이는 재원과 연결돼 있기 때문이다. 신규 유입과 유출의 차이가 계속 줄어들 경우 주택도시기금의 재원 구조에도 변화가 생길 수 있다.
전문가들은 가입자 이탈을 막기 위한 실효성 있는 유인책이 필요하다고 보고 있다. 윤수민 농협은행 부동산전문위원은 재원 감소가 서민 주거 정책을 흔들 수 있다며 가입자 이탈을 막기 위한 실효성 있는 유인책이 시급하다는 취지로 말했다.
청약통장은 과거 집값 상승기에 내 집 마련을 위한 필수 금융상품으로 여겨졌다. 그러나 분양가 상승과 대출 규제, 청약 경쟁 심화가 동시에 나타나면서 가입자가 체감하는 실익은 달라지고 있다. 정부가 금리 인상과 월 납입 인정액 확대, 소득공제 대상 확대 등 여러 제도를 내놓았지만 가입자 감소와 자금 유출 흐름은 올해에도 이어지고 있다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음