더팩트
[비즈토크<상>] 노태문 자신감 이유 있었네…애플 첫 폴더블폰에 업계 '갸우뚱'
위키트리
조선업종 주가가 단기 급락으로 2023년 4월 이후 최저 밸류에이션 구간에 진입했다는 증권가 분석이 나온 가운데, 인공지능 데이터센터 전력난 해소를 위한 4행정 중속 엔진과 부유식 데이터센터 등 신규 성장 동력이 부각하며 한화엔진과 HD현대중공업을 비롯한 관련 주가가 일제히 강세를 보였다.
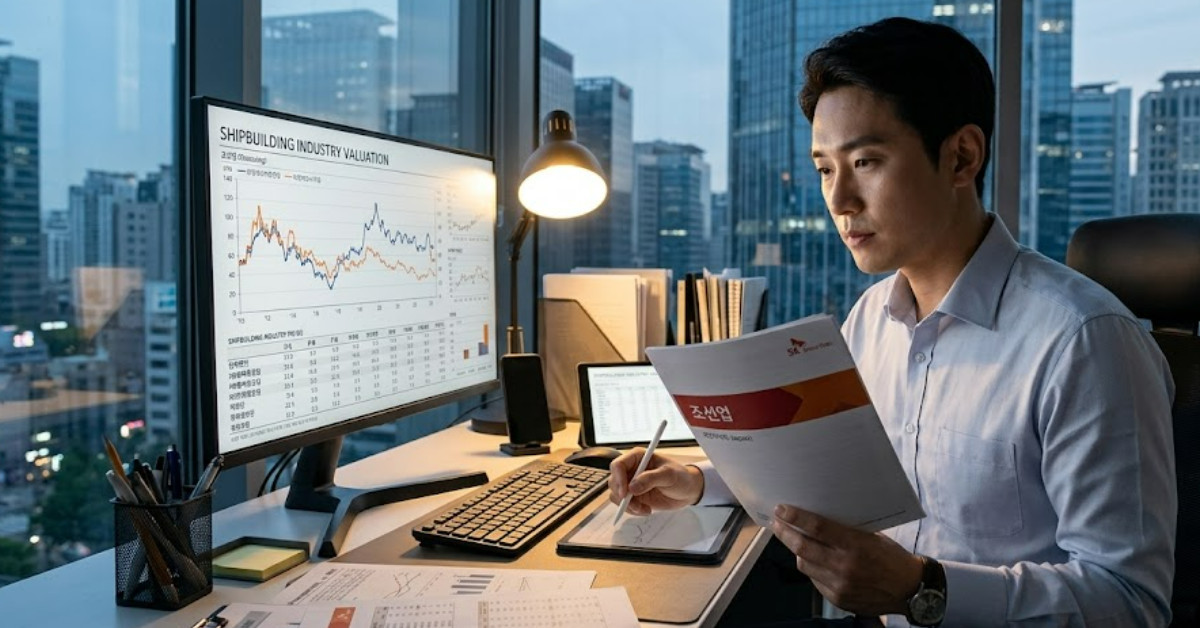
17일 주식시장에서 한화엔진은 전 거래일 대비 6.14% 오른 51,000원에 거래를 형성했다. HD현대중공업은 5.68% 상승한 465,500원을 기록했으며 HD현대마린엔진도 4.00% 오른 50,700원에 거래되며 조선 및 조선기자재 업종 전반에 강한 매수세가 유입됐다.
SK증권 분석에 따르면 최근 조선업종 주가 급락으로 12개월 선행 주가수익비율은 상승 사이클이 시작된 2023년 4월 이후 가장 낮은 수준까지 내려왔다. 한승한 SK증권 연구원은 실적과 수주 잔고, 신조선가(새로 건조하는 선박의 가격) 등 기본 펀더멘털은 우상향 기조를 이어가는 반면 주가만 단기간에 급락한 전형적인 낙폭 과대 국면이라고 진단했다.
HD한국조선해양, 삼성중공업, 한화오션 등 주요 조선 3사의 2028년 합산 영업이익 전망치는 13조 7000억원에 달해 과거 고점의 약 두 배 수준에 이를 것으로 집계됐다. 단순 상선 건조 수주만으로는 주가 재평가에 한계가 존재하나 신규 산업 모멘텀이 더해지면서 중장기 밸류에이션 재평가가 가능할 것이라는 지적이다.
SK증권 보고서는 조선업 재평가를 이끌 3대 핵심 동력으로 4행정 중속 엔진, 부유식 데이터센터(FDC), 글로벌 함정 사업을 꼽았다. 인공지능(AI) 데이터센터 확산으로 글로벌 전력 수요가 폭증하는 상황에서 기존 육상 전력망 구축 지연과 가스터빈 공급 병목 현상이 심화했다. 상대적으로 발주부터 설치까지 걸리는 시간이 짧은 4행정 중속 엔진(연료의 흡입·압축·폭발·배기 4단계를 거치며 중간 속도로 작동해 주로 발전용에 쓰이는 엔진)이 대체 전력원으로 급부상했다.
HD현대중공업은 북미 시장을 비롯한 글로벌 데이터센터 전력 수요에 대응하기 위해 육상 발전용 4행정 중속 엔진 생산능력을 기존 3.0기가와트(GW)에서 4.0기가와트로 확대하기로 결정했다. 한화엔진 역시 전력 부족 해소를 노리는 북미 인공지능 데이터센터향 발전 엔진 수주 가능성이 대폭 확대된 것으로 파악됐다.
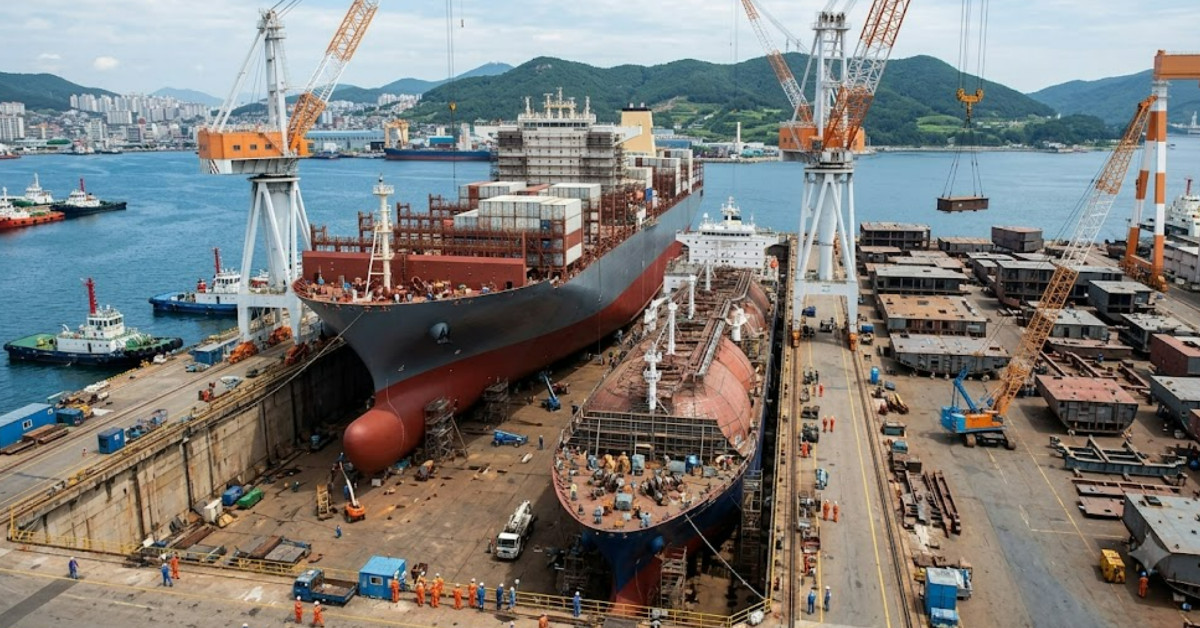
부유식 데이터센터(FDC, 바다 위 뗏목 형태의 구조물에 서버를 탑재해 해수를 활용해 냉각 효율을 극대화한 해양 인프라)도 조선사의 새로운 먹거리로 제시됐다. 육상 데이터센터 구축 과정에서 발생하는 부지 확보 한계, 인허가 지연, 전력 인프라 부족 문제를 우회할 수 있어 시장의 핵심 대안으로 평가받는다. 삼성중공업은 2028년 2분기 첫 가동을 목표로 사업을 추진 중이며 HD현대와 한화오션도 개발 및 상용화를 준비하고 있다.
한화엔진은 에버렌스(Everllence, 옛 MAN에너지솔루션)의 10메가와트(MW)급 4행정 중속 가스엔진인 'MAN 35/44G' 면허 생산(기술 라이선스를 도입해 국내 공장에서 가공 및 조립하는 방식) 계약을 무난하게 체결할 것으로 전망됐다. 한화에너지가 담당하는 북미 인공지능 데이터센터(AIDC) 프로젝트에 2028년부터 발전 엔진을 본격 납품하는 구조다.
한승한 SK증권 연구원은 기존 육상 발전 엔진 납품 실적이 없던 한화엔진이 그룹 계열사 수요(캡티브 채널)를 통해 트랙레코드를 쌓고 장기 물량을 확보하게 됐다고 분석했다. 육상 발전 엔진 부문의 성장 동력이 아직 주가에 충분히 반영되지 않았다는 평가다. SK증권은 한화엔진에 대해 투자의견 '매수'와 목표주가 90,000원을 유지하며 조선기자재 업종 최선호주로 제시했다.
조선 및 조선기자재 실적은 사상 최고 이익 사이클을 향해 우상향하고 있으며 수주 잔고와 선가 등 기초 체력도 안정적이다. 주가만 단기간에 급락해 밸류에이션 하단에 도달한 상황에서 데이터센터용 엔진과 해양 인프라 모멘텀이 추가 가동될 전망이다. SK증권은 조선업종 전체에 대해 투자의견 '비중확대'를 유지했다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음