더팩트
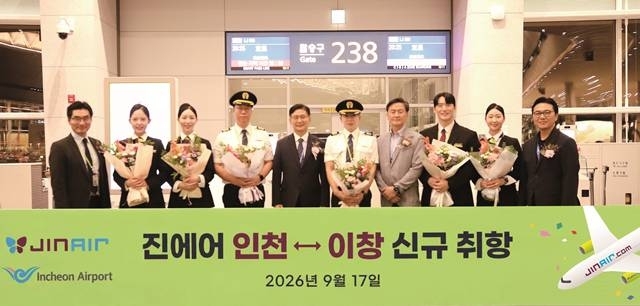
진에어, 인천-이창 신규 취항…10월 주 4회로 증편
위키트리
유럽연합 가상자산시장규제(MiCA) 체계 아래 등록된 크립토 서비스 제공업체 명단에서 은행의 비중이 석 달도 안 되는 기간 동안 크게 늘었다. 유럽증권시장감독청(ESMA) 등록 데이터를 분석한 결과 은행 수는 6월 26일 약 40개에서 9월 16일(현지시각) 약 80개로 두 배 늘었고, 전체 등록업체 중 은행 비중은 같은 기간 약 17%에서 거의 23%로 뛰었다. 이 분석은 9월 18일 공개됐다. 독일 은행권이 이 변화를 주도한 것으로 나타났다.
ESMA의 MiCA 등록부에 이름을 올린 전체 크립토자산서비스제공자(CASP) 수는 같은 기간 243개에서 349개로 늘었다. 증가율로 보면 약 44% 수준이다. 반면 은행 수는 40개에서 80개로 약 100% 늘어 전체 시장보다 훨씬 빠르게 커졌다.
그 결과 비은행 사업자 비중은 오히려 줄었다. 비은행 제공업체 수 자체는 203개에서 269개로 계속 늘었지만, 은행이 더 빠르게 유입되면서 전체 대비 비중은 약 84%에서 77%로 낮아졌다. ESMA의 임시 등록부는 매주 갱신되며, 수치는 9월 16일 기준 등록된 내용을 바탕으로 한다.
은행은 유로 스테이블코인 보유자가 접근할 수 있는 창구를 늘리는 요인으로 꼽힌다. 다만 9월 18일 분석 자체는 유로 스테이블코인 발행을 직접 인수하기 시작한 은행을 특정하지는 않았다. 등록부에 은행이 늘어난 것은 그런 움직임이 가능해지는 전제 조건이라는 설명이다.
확대를 이끈 것은 독일이다. 여름 동안 폭스방크(Volksbank), 라이파이젠방크(Raiffeisenbank), VR방크(VR Bank) 계열의 다수 협동조합·상업은행이 ESMA 명단에 새로 이름을 올렸다. 8월에는 라이파이젠방크 아이들링겐, 이레 폭스방크, VR방크 미텔프랑켄 미테, 폭스방크 오이스키르헨, VR방크 리트 위버발트, 폭스방크 바크낭 등 6곳이 추가로 등록됐다.
이보다 앞서 등록된 곳으로는 라이파이젠방크 팔켄슈타인 뵈르트, 슈파어운트크레디트방크 라인슈테텐, VR방크 아우크스부르크 오스탈고이, JT테크놀로지스가 있다. 뉴욕멜론은행의 벨기에 은행 자회사도 커스터디와 크립토 이전 서비스를 제공할 수 있는 권한을 얻어 등록부에 이름을 올렸다.
한 시점 기준으로 독일은 79개의 인가받은 CASP를 보유해 프랑스 35개, 네덜란드 29개를 크게 앞섰다. 8월 6개 기관 추가로 EU 전체 등록 수는 331개로 늘었고, 이후 18개 업체가 더 추가되며 9월 16일 기준 349개가 됐다. 독일 최대 은행인 도이체방크도 앞서 밝힌 대로 유럽 기관·법인 고객 대상 디지털자산 커스터디 서비스를 준비 중이며, 회사 측은 MiCA에 따른 인가를 10월 중 받을 것으로 예상한다고 밝혔다.
은행이 이렇게 빨리 늘어난 배경에는 MiCA가 신용기관에 부여한 별도 진입 경로가 있다. 크립토 전문업체는 MiCA 제62조에 따라 정식 CASP 인가를 신청해야 하지만, 신용기관은 제60조에 따라 서비스 제공을 시작하기 최소 40영업일 전 자국 감독당국에 필요 정보를 통보하는 것으로 충분하다.
이 신고에는 은행이 제공하려는 서비스 내용과 함께 지배구조, 내부통제, 위험관리, 보안체계, 고객 자산 보호에 관한 정보가 포함돼야 한다. 감독당국은 서비스 개시 전 신고 내용이 충분한지 검토한다. 정식 CASP 인가 절차보다 절차가 간소한 것은 맞지만, 커스터디나 거래·이전 서비스에 딸린 운영상 요건 자체가 없어지는 것은 아니다.
은행은 이미 컴플라이언스 조직과 고객확인 절차, 자본, 보고 시스템을 갖추고 시장에 들어온다는 점도 유리하게 작용한다. 크립토 기업들은 인가를 받고 유지하기 위해 이런 통제체계를 새로 구축하거나 사들여야 하는 경우가 많다.
MiCA의 패스포팅 제도는 한 회원국에서 인가를 받은 사업자가 EU 전역에서 고객을 상대할 수 있게 해준다. 다만 인가를 내주고 은행 신고를 접수하는 책임은 여전히 각국 감독당국에 있다. MiCA는 EU 전환기간이 끝난 7월 1일 전면 시행에 들어갔고, ESMA는 인가를 받지 못한 업체들에 대상 서비스를 중단하고 청산 계획에 따라 고객 자산을 인가받은 사업자나 자가보관으로 옮기도록 지시했다.
7월 나온 한 MiCA 준수비용 관련 보고서는 지배구조, 자본, 시장행위, 불만처리, 사이버보안, 자금세탁방지 등에 걸친 지속적 의무가 소규모 사업자에 더 큰 부담이 될 수 있다고 짚었다. 이런 비용 부담이 일부 업체를 은행과의 제휴나 인수합병, 매각으로 이끌 수 있다는 진단이다.
영국에서 추진 중인 유사한 규제와 관련해 모건루이스의 스티븐 라이트스톤 파트너는 크립토 기업이 “일반적인 전통 금융기관과 똑같이 취급될 것”이라고 언급했다. 은행들은 이런 체계가 요구하는 지배구조·금융범죄 대응 시스템을 이미 상당 부분 운영하고 있다는 취지다. 새로 등록부에 이름을 올린 은행들이 실제로 유로 스테이블코인 준비금 커스터디나 발행 인수까지 나설지는 아직 공개된 데이터로 확인되지 않았으며, 도이체방크의 10월 인가 여부가 다음 관전 지점으로 남아 있다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음