iMBC
‘날아올라라 나비’ 김향기, 박정우에게 고백하더니…“이제 안 좋아해”
위키트리
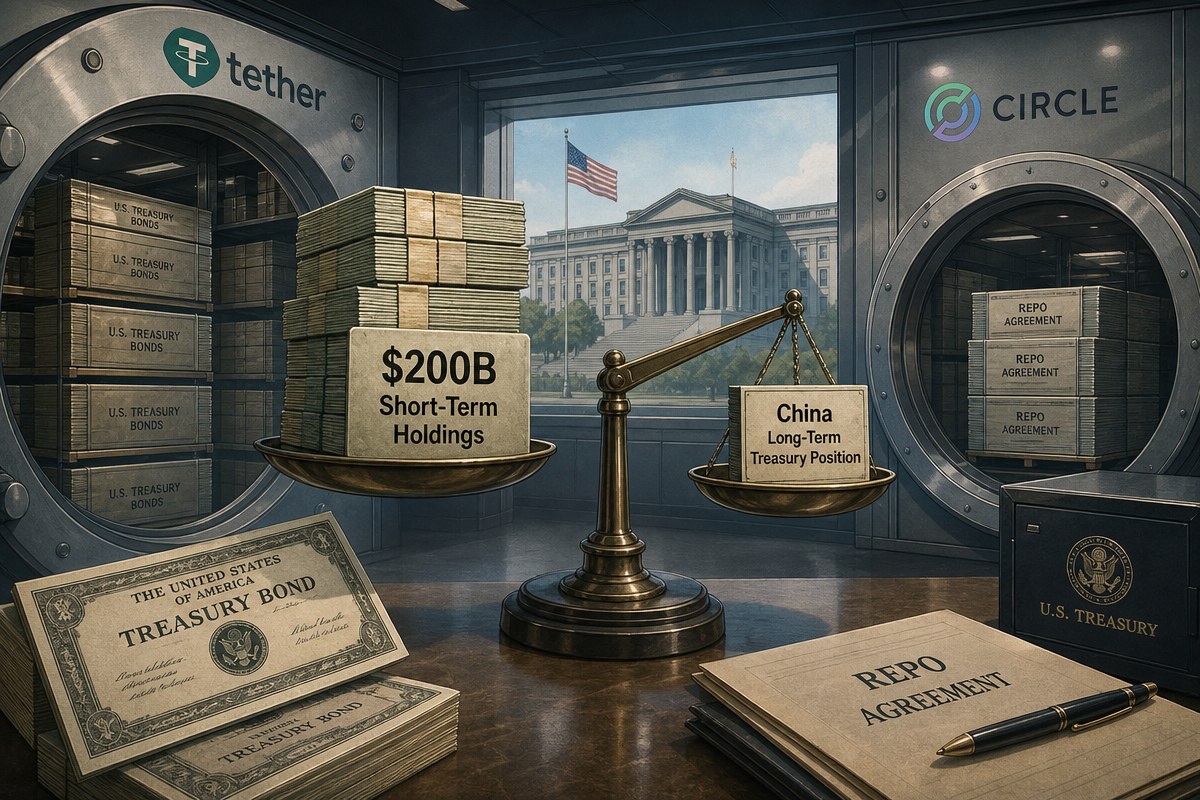
테더(Tether)와 서클(Circle)이 최근 5년간 미국 국채와 환매조건부채권(레포) 보유액을 약 2000억 달러(약 269조 원, 1달러 1,347원 기준) 늘린 것으로 나타났다. 샌프란시스코 연방준비은행 연구진은 이 규모가 같은 기간 중국의 미 국채 보유 감소분의 40% 이상에 해당한다고 밝혔다. 스테이블코인(달러 등 법정화폐에 가치를 연동한 가상자산) 발행사가 미국 국채 시장의 새로운 수요처로 부상했다는 분석이다. 다만 중국이 줄인 만기 구간과 발행사들이 사들인 만기 구간이 달라 단순 대체로 보기는 어렵다는 단서도 함께 나왔다.
연구진이 내놓은 수치는 두 투자자 그룹의 5년간 자산 변화를 나란히 놓고 비교한 결과다. 스테이블코인 발행사들이 국채와 레포를 늘린 규모가 중국의 국채 보유 감소분 가운데 40% 이상에 해당한다는 뜻이다. 크립토슬레이트(CryptoSlate)는 이 내용을 “스테이블코인 발행사가 중국의 잃어버린 미 국채 수요 40%를 대체했다”는 제목으로 전했다.
다만 이 비교가 중국이 내놓은 물량이 스테이블코인으로 옮겨갔다는 뜻은 아니다. 알트코인버즈(Altcoin Buzz)는 이 수치가 “직접적인 준비자산 이전”이 아니라 두 방향의 흐름 규모를 맞대어 본 것이라고 짚었다. 두 투자자가 같은 종목을 샀다는 근거도 없다는 설명이다. 이 매체는 중국 감소분의 정확한 달러 금액이 확인 가능한 요약에 제시되지 않았다는 점도 지적했다.
2000억 달러를 테더와 서클이 각각 얼마씩 나눠 가졌는지도 공개되지 않았다. 연구진은 테더의 USDT와 서클의 USDC가 8월 중순 기준으로 스테이블코인 시가총액의 80% 이상을 차지한다고 밝혔다. 변화를 이끈 주체가 두 회사라는 점은 분명하지만 개별 보유 내역을 확인할 자료는 없다.
스테이블코인 발행사의 국채 보유액은 5년 새 10배 넘게 불었다. 2023년 이후로는 단기 국채를 추가로 사들인 규모가 미국 국채 최대 외국인 보유국인 일본을 넘어섰다고 연구는 밝혔다. 샌프란시스코 연은은 국제결제은행(BIS) 연구를 인용해 스테이블코인 수요가 단기 국채 금리에 측정 가능한 영향을 줄 만큼 크다고 설명했다.
반대편에서는 중국이 10년 넘게 미 국채에서 발을 빼 왔다. 중국의 국채 보유액은 2013년 말 정점을 찍은 뒤 2026년 중반까지 절반 넘게 줄었다. 크립토슬레이트는 베이징이 외환보유액 자산을 다변화한 결과라고 전했다.
외국인 전체의 비중도 낮아졌다. 외국인은 2008년 무렵 미 국채 발행 잔액의 절반 넘게를 쥐고 있었지만 2026년 초에는 약 30%로 떨어졌다. 외국인 수요 가운데 각국 정부 비중은 2026년 초 기준 40%를 약간 웃돌았다. 정점이던 1970년대에는 거의 전부가 정부 몫이었다.
민간 투자자의 역할이 커지면서 국채 조달 환경도 달라질 수 있다. 중앙銀이 준비자산 관리 목적으로 국채를 들고 가는 것과 달리 민간은 위험이 커지거나 다른 투자처의 수익률이 높아지면 더 높은 금리를 요구할 수 있다. 크립토슬레이트는 이 때문에 국채 조달이 금리 변화와 미국 재정 위험에 대한 인식에 더 민감해질 수 있다고 전했다. 연방정부의 대중 부채는 2006년 국내총생산(GDP)의 약 35%에서 현재 약 100%로 늘었다.
핵심 단서는 만기 차이다. 중국의 보유 감소는 주로 만기가 긴 국채에 집중됐다. 반면 스테이블코인 발행사는 단기 국채와 유동성 높은 단기 자산을 주로 산다. 발행사 준비금이 늘어도 단기 국채 시장의 수요는 두꺼워지지만 중장기 국채(노트·본드)를 사줄 매수자가 같은 규모로 생기는 것은 아니다.
알트코인버즈는 단기 국채 시장에서 나타난 효과를 데이터가 뒷받침하지만 장기 차입 비용에 대한 영향력까지 입증하지는 않는다고 선을 그었다. 같은 매체는 현재 자료가 두 발행사의 시장 점유율 80% 이상을 바탕으로 한 단기 정부 자산 수요 증가를 보여줄 뿐이라고 정리했다. 스테이블코인이 중국을 대신해 미국의 장기 채권자가 되고 있다는 근거는 없다는 취지다.
발행사의 자산 구성도 단기물 위주다. 크립토슬레이트에 따르면 테더와 서클은 상환 요청에 대응하기 위해 단기 국채와 함께 현금·은행 예금·레포를 보유한다. 고객이 토큰을 액면가로 환매할 수 있어야 하는 사업 구조상 대규모 유동성 달러 자산이 필요하기 때문이다.
제도도 단기물 쏠림을 부추긴다. 2025년 채택된 지니어스법은 승인된 미국 결제용 스테이블코인 발행사가 유통 토큰 전량을 적격 유동성 준비자산으로 뒷받침하도록 했다. 시행 규칙 제안에는 잔존 만기 93일 이하의 국채(단기채·중기채·장기채), 현금, 은행 예금, 국채를 담보로 한 일부 레포가 포함됐다.
수익 구조도 발행사에 유리하다. 토큰 보유자는 대체로 준비자산인 국채에서 나오는 이자를 받지 못하고 발행사가 이자를 가져간다. 유통량이 늘면 준비자산 포트폴리오와 이자 수익도 함께 커진다. 크립토슬레이트는 이 구조가 규제를 받는 달러 스테이블코인의 성장과 고유동성 미 국채 수요 증가를 효과적으로 묶어 놓는다고 전했다. 다만 장기 국채 보유 의무는 없으므로 모든 유형의 외국인 수요를 완전히 대체한다고 볼 수는 없다.
연구진은 스테이블코인 발행사의 단기 국채 수요가 2030년 말까지 거의 두 배로 늘어 4000억 달러(약 53조 8,800억 원이 아닌 약 539조 원, 1달러 1,347원 기준)를 넘을 수 있다고 추산했다. 최근의 성장 추세가 이어진다는 가정에 바탕을 둔 조건부 시나리오이며 정해진 도입 목표에 기반한 예측은 아니다. 연구진은 이 추정에 상당한 불확실성이 있다고 밝혔다.
성장을 늦출 변수로는 미국 밖의 규제, 경쟁 결제 상품, 새로운 은행 기술이 거론됐다. 반대로 성장을 받칠 수 있는 요인은 해외 수요다. 샌프란시스코 연은은 국경 간 결제와 통화 가치가 불안한 나라의 달러 표시 가치 저장 수단으로 스테이블코인 사용이 늘고 있다고 짚었다. GDP 대비 사용 비중은 아프리카·중동·중남미에서 특히 높고 상당수가 국경을 넘나드는 거래다.
이 경로를 따라가면 해외 사용자가 달러 토큰을 사는 순간 발행사의 준비금 부채가 늘고 발행사는 이를 단기 국채 매입에 쓸 수 있다. 해외 스테이블코인 사용자가 간접적으로 미국 정부의 차입을 뒷받침하는 셈이다. 알트코인버즈는 4000억 달러 시나리오가 최근 발행사 준비금 증가세가 지속되느냐에 달려 있다고 강조했다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음