뉴스와이어
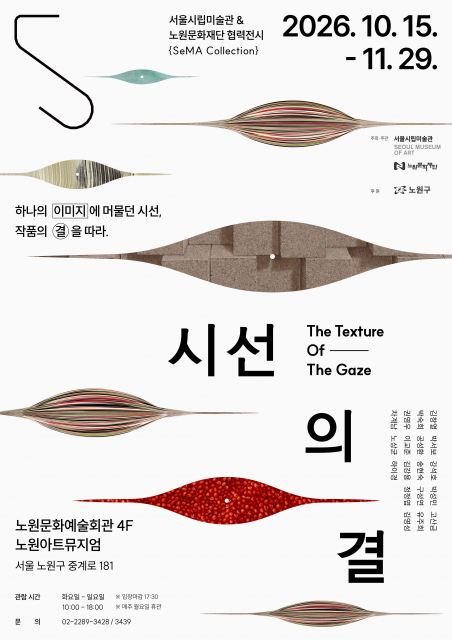
김창열·박서보부터 동시대 미술까지, 노원에서 한자리
위키트리
바이낸스의 비트코인 펀딩비(무기한 선물 시장에서 롱과 숏 포지션이 주고받는 수수료율)가 약 -0.00215까지 떨어졌다. 지난 1월 이후 가장 낮은 수준이다. 코인피디아(Coinpedia)에 따르면 비트코인이 8만 3,000달러 부근으로 밀리는 동안 선물 트레이더들의 약세 베팅이 눈에 띄게 늘었다.
앞서 바이낸스에서 비트코인 보유량이 줄고 있다는 온체인 분석이 나왔다. 현물 쪽에서는 매집 신호로 읽혔지만 선물 시장의 분위기는 달랐다. 지표는 파생시장이 방향을 바꿨다는 점을 보여준다.
분석가 Arab Chain은 크립토퀀트 자료를 토대로 수치를 짚었다. 최근 몇 달 동안 이어진 플러스 펀딩비에서 마이너스 구간으로 분명하게 넘어왔다는 것이다. 현재 수치는 30일 이동평균인 약 0.00458에도 한참 못 미친다.
펀딩비가 마이너스라는 말은 숏 포지션 보유자가 롱 포지션 보유자에게 수수료를 낸다는 뜻이다. 숏 수요가 롱 수요보다 상대적으로 커졌다는 신호다. 코인피디아는 트레이더들이 한층 신중해졌다고 전했다.
다만 펀딩비는 가격이 어디로 갈지 알려주는 지표가 아니다. 선물 포지션이 어느 쪽으로 쏠려 있는지를 보여줄 뿐이다. 마이너스 펀딩이 곧바로 반등을 보장하지도 않는다.
코인피디아는 시장이 약세로 기울수록 오히려 급반등에 취약해질 수 있다고 짚었다. 숏 포지션이 계속 늘어나는 상황에서 비트코인 현물 수요가 살아나면 일부 트레이더가 포지션을 강제로 닫아야 할 수 있다. 이때 발생하는 매수세가 상승폭을 키울 수 있다는 설명이다.
그러나 이는 가능성일 뿐 확인된 사실은 아니다. 현재 펀딩비만으로는 숏 스퀴즈(숏 포지션 청산이 연쇄적으로 가격을 밀어 올리는 현상)가 진행 중이라고 말할 수 없다. 매수세가 실제로 들어온다는 보장도 없다.
다음 단서는 펀딩비의 방향이다. 마이너스가 이어지는지, 중립 수준으로 회복하는지에 따라 약세 포지션이 굳어지는지 풀리는지 가늠할 수 있다. 펀딩비와 현물 수요를 함께 봐야 한다는 점도 강조됐다.
가격 쪽 압력은 여러 곳에서 나왔다. 디크립트(Decrypt)의 ETF 추적 자료에 따르면 미국 현물 비트코인 ETF는 10월 7일(현지시각) 4억 8,490만 달러(약 6,500억 원, 1달러 1,342원 기준)가 순유출됐다. 6월 25일 이후 하루 기준 가장 큰 유출이다. 블랙록 IBIT에서 2억 770만 달러, 피델리티 FBTC에서 1억 510만 달러가 빠졌고 다음 날에도 약 2억 4,400만 달러가 추가로 나갔다.
레버리지 포지션 정리도 컸다. 디크립트는 코인글래스(CoinGlass) 자료를 인용해 24시간 동안 약 4억 2,900만 달러가 청산됐고 87.5%가 롱 포지션이었다고 전했다. 크립토랭크(CryptoRank)가 전한 코인글래스 집계에서는 24시간 청산 규모가 11억 6,000만 달러였다. 이 중 롱이 10억 달러, 숏이 1억 800만 달러였다.
코인피디아는 다른 수치를 제시했다. 지난 48시간 동안 2,000억 달러 넘는 자금이 시장에서 빠져나갔고 레버리지 롱 약 14억 달러가 청산됐다는 내용이다. 한 시간에만 4억 1,000만 달러가 청산됐다고도 했다. 보도마다 집계 시점과 범위가 달라 수치가 엇갈린다. 청산 규모는 실제 손실액과 같은 개념이 아니다.
거시 환경도 부담이었다. 월가는 사상 최고치에서 물러났고 브렌트유는 배럴당 100달러 부근, 국채 금리는 2002년 이후 최고 수준 근처에 머물렀다. 연방준비제도(Fed) 의사록에서는 대다수 위원이 연내 추가 금리 인상을 예상한 것으로 나타났다. 코인피디아는 여기에 이란 관련 헤드라인과 미국 정부의 비트코인 이동 보도 등을 하락 요인으로 꼽았다.
온체인 지표에서도 약세 신호가 나왔다. 크립토랭크가 전한 크립토퀀트 분석에 따르면 단기 보유자는 일간 정점 기준으로 5만 BTC 넘게 거래소에 보냈다. 이 가운데 2만 9,500 BTC 이상이 손실 상태에서 이동했고 비중은 약 59%였다. 크립토퀀트는 이 손실 규모가 단기 보유자 기준 약 넉 달 만에 가장 크다고 설명했다.
거래소 입금이 곧바로 매도로 이어지는 것은 아니다. 다만 레버리지 포지션이 정리되는 상황에서 잠재 매도 물량이 늘었다는 신호다. 글래스노드(Glassnode)는 앞서 10월 4일 단기 보유자가 거래소 유입의 약 86%를 차지했다고 밝혔다. 비트코인이 8만 5,000달러 위에서 마감한 날로, 1년 중 가장 높은 비중이었다.
글래스노드는 10월 7일 보고서에서 바이낸스 현물 호가창의 8만 1,000달러~8만 1,250달러 구간에 매수 주문이 몰려 있다고 짚었다. 10월 3일부터 쌓인 물량으로, 현재가 아래에서 가장 큰 매수 주문 덩어리다. 하지만 주문은 언제든 취소될 수 있고 매도세가 이를 넘어설 수도 있다.
글래스노드는 파생시장에서 8만 1,700달러~8만 3,300달러 구간에 청산 가능 물량이 크게 몰려 있다고 분석했다. 7만 5,000달러 부근에도 또 다른 대형 구간이 있다. 같은 보고서는 대형 알트코인의 미결제약정(아직 청산되지 않은 선물 계약) 비중이 지난해 10월 폭락 이전 이후 가장 높은 수준이라고 경고했다.
전문가들의 지지선 진단은 엇갈렸다. 비트와이즈 유럽의 루크 딘스는 8만 3,000달러 부근이 ETF 평균 매입단가와 이전 기술적 고점 기준이 겹치는 구간이라고 말했다. 최근 몇 주 동안 여러 차례 시험대에 올랐다는 설명이다. 비트코인이 이 아래에서 회복하지 못하면 더 낮은 구조적 지지선을 살펴야 한다고 했다.
차티 퀀트 랩의 아난다 바네르지는 온체인 지표상 가장 강한 지지선을 7만 7,000달러로 봤다. 비트코인 공급량이 이 가격대에서 많이 매수됐기 때문이다. 딘스는 단기 보유자 취득단가 7만 4,000달러와 200일 이동평균선 7만 2,000달러도 참고 지표로 제시했다. 7만 2,000달러~7만 7,000달러 구간을 지켜내면 과거 저항대가 지지대로 바뀌는 긍정 신호가 된다는 평가다.
현물 수요가 약하다는 진단도 나왔다. 비트파이넥스 분석가들은 이번 주 초 8만 7,000달러 위를 시험했다가 실패한 것이 현물 수요보다 선물 포지션 때문이라고 설명했다. 9월 28일~10월 2일 한 주 동안 미국 현물 비트코인 ETF 순유입은 2억 4,110만 달러였고, 직전 주에는 23억 9,000만 달러였다. 이들은 박스권을 8만 4,000달러와 연초 시가 8만 7,722달러 사이로 봤다.
앞으로 확인할 일정은 10월 14일 9월 소비자물가지수 발표다. 비트파이넥스 분석가들은 CPI와 ETF 자금 흐름이 박스권을 끝낼 수 있다고 말했다. 10월 27~28일 열리는 Fed 회의에서 금리 인상 가능성은 낮아 보인다. 넨슨의 제이크 케니스는 2013년 이후 10월 중간값 수익률이 약 14%였고 최근 13번의 10월 중 10번이 상승 마감이었다고 짚었다. 다만 날짜보다 유동성과 포지션, 거시 환경, 실제 수요가 더 중요하다고 덧붙였다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음