iMBC
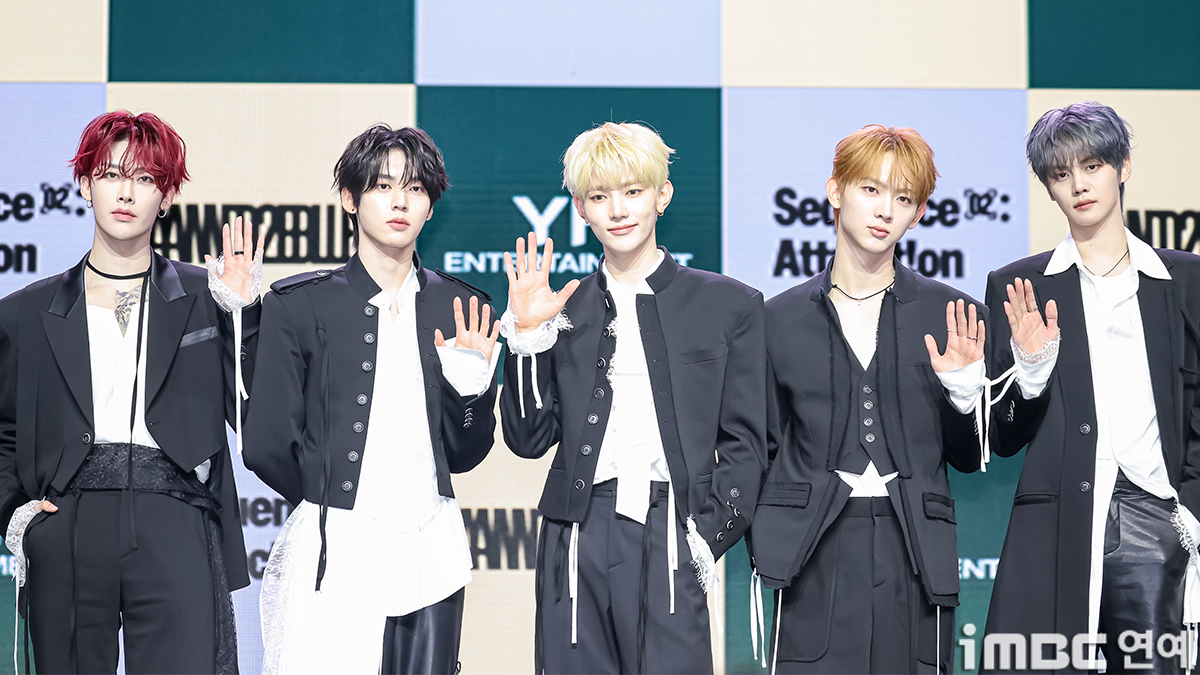
앤더블 "팬 사랑 실감한 데뷔 활동, 컴백도 함께할 수 있어 기쁘다"
위키트리
뉴욕증시 3대 지수가 주초 기술주와 반도체 업종의 동반 반등에 힘입어 일제히 상승 마감했다. 대형 기술 기업들의 실적 발표와 연방준비제도의 정책 결정을 앞두고 관망 심리가 이어지는 가운데, 주요 지수는 종목별 차별화 흐름을 보이며 오름세로 장을 마쳤다.
현지 시각 26일 뉴욕증권거래소에서 다우존스30산업평균지수는 전장 대비 146.42포인트(0.28%) 오른 52,361.58로 거래를 마감했다. 스탠더드앤드푸어스(S&P) 500 지수는 전일 대비 53.09포인트(0.70%) 상승한 7,676.77을 기록했다. 기술주 중심의 나스닥 종합지수는 전 거래일보다 214.04포인트(0.83%) 상승한 26,169.38에 거래를 마쳤다. 거래 시간 중 다우 지수는 고가 52,620.19에서 저가 52,263.25 사이에서 움직였고, S&P 500 지수는 장중 최고 7,702.13과 최저 7,639.70을 나타냈다. 나스닥 지수는 장중 26,306.83까지 치솟은 뒤 저가 25,986.56을 형성하며 등락 폭을 키웠다.
시장 흐름을 견인한 축은 반도체와 전기차를 비롯한 주력 성장주였다. 인공지능(AI·인간의 학습 및 추론 능력을 컴퓨터로 구현하는 기술) 하드웨어 수요에 대한 기대가 유지되면서 엔비디아는 2.39% 올랐다. 경쟁사인 AMD가 2.80% 상승했고 마이크론 테크놀로지는 2.98% 뛰었다. 브로드컴(2.33%)과 인텔(4.04%) 역시 견조한 상승폭을 기록하며 필라델피아 반도체 지수 전반의 온기를 뒷받침했다. 소프트웨어 인프라 부문에서는 마이크로소프트가 1.54% 올랐으며 팔란티어도 1.06% 상승했다.
전기차 대장주 테슬라는 바클레이즈의 투자 의견 상향과 실적 개선 기대감에 힘입어 5.21% 급등했다. 완성차 및 소비재 섹터 전반에 투자 심리를 개선시키는 신호탄 역할을 했다.
반면 빅테크 내부에서는 뚜렷한 주가 엇갈림이 포착됐다. 애플은 중국 시장 판매 둔화 우려와 차익 실현 매물이 출회되며 1.10% 하락했다. 구글 모회사 알파벳은 이번 주 예정된 3분기 실적 발표를 앞둔 경계감 속에 1.06% 밀렸으며, 메타 플랫폼스도 인공지능 데이터센터 관련 대규모 자금 조달 및 설비투자(CAPEX·미래 이윤 창출을 위한 설비 투자 비용) 부담에 대한 시선이 겹치며 1.88% 조정을 받았다.
금융과 에너지 부문은 차분한 오름세를 나타냈다. 금융 대표주 제이피모건체이스는 0.74% 올랐고 웰스파고는 0.32% 상승했다. 버크셔 해서웨이는 1.18% 상승하며 방어적 매수세를 흡수했다. 뱅크오브아메리카(-0.08%)와 비자(-0.92%), 마스터카드(-1.62%)는 소폭 하락하며 신용 결제주 부문에서 차별화를 보였다. 에너지 업종에서는 국제 유가 흐름에 따라 엑손모빌이 0.73% 상승한 반면 셰브론은 0.52% 밀려 엇갈렸다. 헬스케어 영역에서는 일라이 릴리(0.45%)와 존슨앤드존슨(0.94%)이 오른 반면 유나이티드헬스는 1.77% 내렸다.
시장은 이번 주 연달아 발표될 매그니피센트 7(미국 증시를 주도하는 7개 대형 빅테크 기업)의 분기 성적표에 촉각을 곤두세우고 있다. 구글과 마이크로소프트, 아마존 등 핵심 기업들의 발표가 예정돼 있으며 S&P 500 편입 기업 중 3분의 1 이상이 실적을 공개한다. 기업들이 인공지능 인프라에 쏟아부은 대규모 자본 지출이 실제 수익성 개선으로 직결되는지 여부가 향후 밸류에이션(Valuation·기업 가치 평가)의 정당성을 결정지을 핵심 잣대로 평가받는다.
여기에 미 연준의 11월 연방공개시장위원회와 유럽중앙은행(ECB), 일본은행(BOJ)의 정책 결정을 앞두고 거시경제(매크로) 불확실성이 상존해 있다. 국채 10년물 금리가 5% 안팎에서 등락을 거듭하고 유가 변동성이 확대되면서 인플레이션 재점화 우려가 여전히 잔존하는 상황이다. 시장 참가자들은 정규장 마감 후 선물 시장의 변동성을 면밀히 관찰하며 주 후반 경제 지표 발표와 빅테크 실적 회견에 대비하는 태세를 갖추고 있다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음