PR Newswire
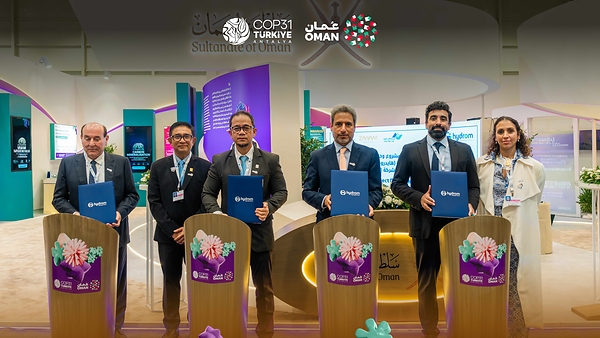
오만, 두쿰 그린 수소 프로젝트 2건 사업권 부여하고 COP31서 제4차 친환경 전력 기반 데이터 센터 수소 입찰 개시
위키트리
서울 종로구에 공급되는 새 아파트 '경희궁 에피트'의 전용면적 84㎡ 최고 분양가가 25억7000만원을 넘어서면서 청약 당첨 이후 자금 마련이 핵심 문제로 떠올랐다. 주변 아파트 시세보다 저렴하지만 대출 규제로 입주 전까지 약 7억7000만원의 자기자금이 필요하기 때문이다.
입주 시점에는 잔금과 중도금 대출 상환액을 합쳐 18억원이 넘는 금액을 처리해야 한다. 청약에 당첨되더라도 충분한 자금 조달 계획이 없다면 계약을 유지하기 어려울 수 있다.
18일 분양업계에 따르면 경희궁 에피트는 오는 25일 특별공급을 시작으로 청약 일정에 들어간다. 26일에는 1순위 해당지역, 27일에는 1순위 기타지역 청약을 받는다. 30일에는 2순위 청약을 진행하며 당첨자는 12월 4일 발표한다.
당첨자 서류접수는 12월 9일부터 13일까지, 정당계약은 12월 16일부터 18일까지 진행된다. 청약 신청은 한국부동산원 청약홈을 통해 할 수 있다.
경희궁 에피트는 서울 종로구 교남동 28번지 일원 돈의문2구역을 재개발하는 사업이다. 지하 6층부터 지상 21층까지 3개 동, 총 228가구로 조성되며 이 가운데 134가구가 일반분양 물량이다. 입주는 2030년 8월로 예정돼 있다.
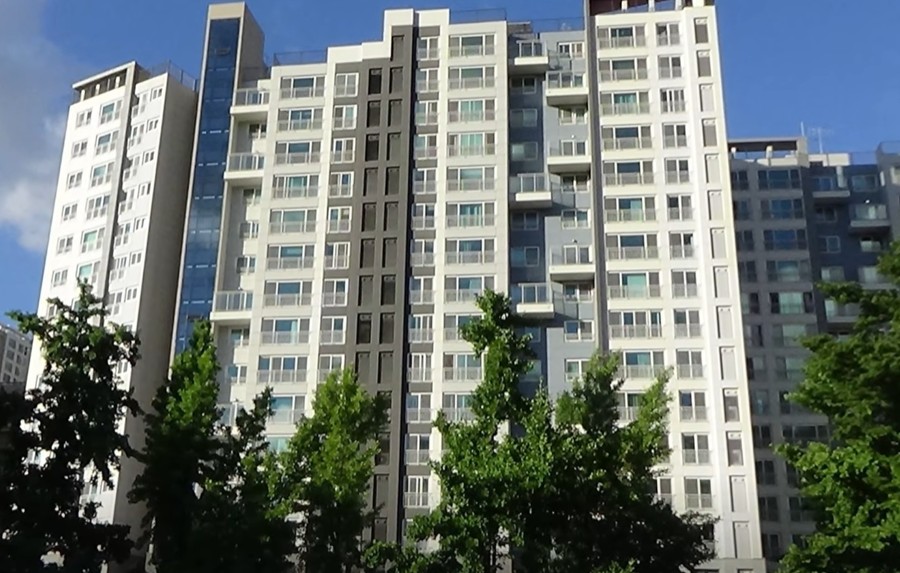
주택형별 최고 분양가는 전용 39㎡ 11억8241만원, 59㎡ 18억9843만원, 84㎡A 25억7484만원, 84㎡B 25억1744만원이다. 발코니 확장비 약 3500만원을 더하면 84㎡A의 최고 분양가격은 26억원을 넘어선다.
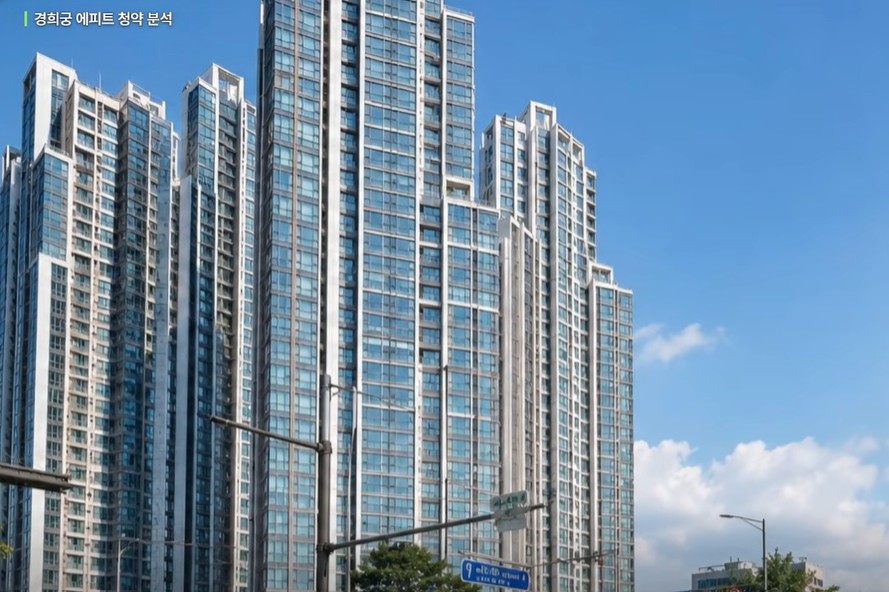
단지는 돈의문 재정비촉진지구의 마지막 사업지로, 2017년 입주한 경희궁자이와 같은 지구에 들어선다. 광화문과 시청 등 서울 도심 업무지구와 가까워 직장과 주거지 사이의 이동 거리를 줄일 수 있는 입지다.
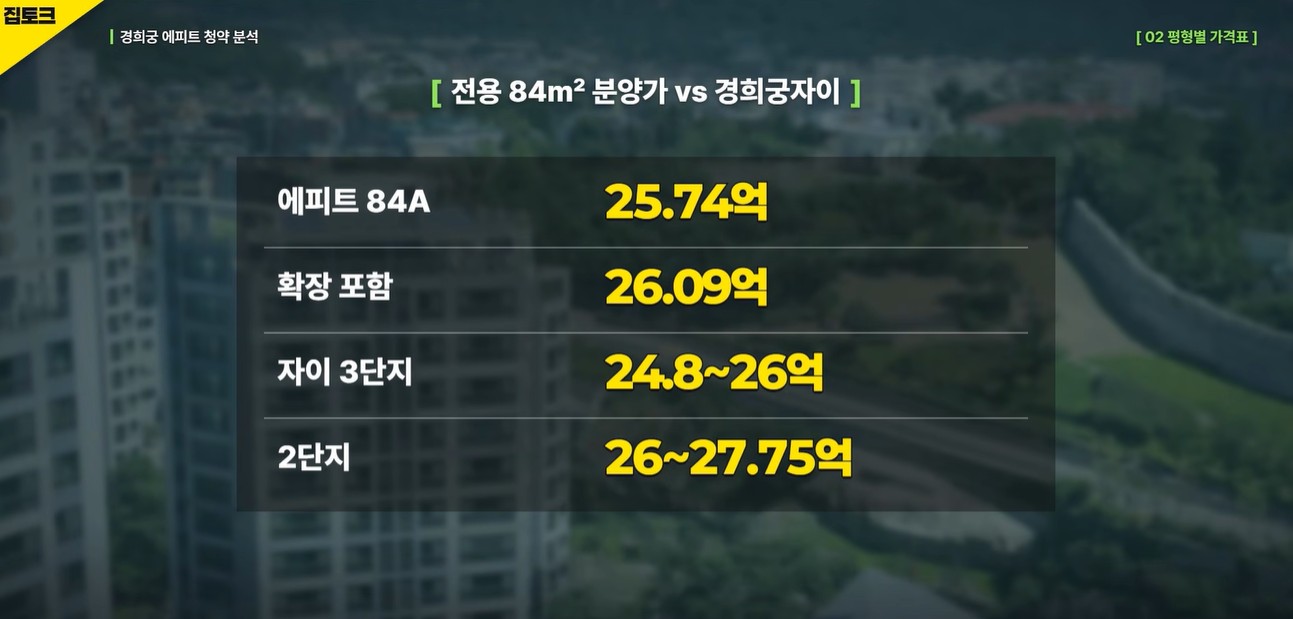
인근 아파트와 비교하면 경희궁 에피트의 분양가격은 상대적으로 낮다.
경희궁자이 2단지 전용 84㎡는 이달 초 27억5000만원에 거래됐다. 경희궁 에피트 84㎡A 최고 분양가보다 약 1억7516만원 높은 금액이다.
새 아파트라는 점을 고려하면 가격 차이가 눈에 띄지만, 실제 계약을 위해 필요한 현금은 적지 않다.
입주자모집공고에 따르면 계약금은 전체 분양가의 10%다. 전용 84㎡A 최고가인 25억7484만원을 기준으로 약 2억5748만원이다.
계약할 때 먼저 5000만원을 내고, 계약 후 15일 이내에 나머지 약 2억748만원을 추가로 납부해야 한다.
계약금을 마련했다고 해서 자금 문제가 해결되는 것도 아니다. 분양대금의 60%에 해당하는 중도금 중 일부는 대출을 이용할 수 없기 때문이다.
경희궁 에피트의 중도금은 전체 분양가의 60%로 책정됐다. 그러나 사업장에서 알선하는 중도금 대출은 분양가의 최대 40%까지다.
서울 전역에 적용되는 투기과열지구 주택담보인정비율(LTV) 40% 규제에 따른 것이다.
전용 84㎡A 최고가 기준으로 중도금 60%는 약 15억4490만원이다. 이 가운데 대출 알선 한도는 약 10억2994만원이며 나머지 20%인 약 5억1497만원은 계약자가 직접 마련해야 한다.
계약금 약 2억5748만원을 더하면 입주 전까지 필요한 자기자금은 약 7억7245만원이다. 중도금 대출을 한도까지 이용한다는 전제에서 계산한 금액이다.
중도금은 모두 6차례에 걸쳐 납부한다. 모집공고에 따르면 1차 납부일은 2027년 5월 10일이며, 이후 2027년 12월 10일과 2028년 7월 10일, 2029년 4월 10일과 9월 10일, 2030년 2월 11일에 각각 납부하도록 돼 있다.
각 회차의 납부금액은 분양가의 10%다. 전용 84㎡A 최고가 기준으로 한 차례에 약 2억5748만원씩 납부하는 구조다.
분양 관계자는 대출이 불가능한 중도금 20%를 통상 5·6회차에 배치하며, 경희궁 에피트도 같은 방식으로 진행할 계획이라고 밝혔다.
입주 시점의 자금 부담은 더 크다.
잔금은 분양가의 30%로, 전용 84㎡A 최고가 기준 약 7억7245만원이다. 여기에 중도금 대출 40%에 해당하는 약 10억2994만원을 상환해야 한다.
두 금액을 합치면 약 18억239만원이다. 이 금액은 모두 현금으로 납부해야 한다는 뜻은 아니며, 입주 시점에 상환하거나 새로 조달해야 할 자금 규모를 의미한다.
문제는 중도금 대출을 입주 때 주택담보대출로 전환할 수 있는지가 확정돼 있지 않다는 점이다.
지난해 발표된 10·15 부동산대책에 따라 시가 25억원을 초과하는 주택은 주택담보대출 한도가 2억원으로 제한된다.
입주 시점에도 해당 규제가 적용되고 주택가격이 관련 기준을 초과한다면, 기존 중도금 대출을 전액 주택담보대출로 전환하기 어려울 수 있다.
실제 대출 가능 금액은 입주 당시의 주택가격과 금융규제, 소득, 기존 부채, 금융기관 심사 결과 등에 따라 달라진다.
또 중도금 대출은 무이자가 아닌 이자후불제다. 대출 기간에 발생한 이자를 입주할 때 정산해야 하므로 분양대금 외에 금융비용도 준비해야 한다.
이번 분양에서는 전체 일반분양 물량 134가구 가운데 72가구가 특별공급으로 배정됐다. 일반공급 물량은 62가구다.
특별공급은 신혼부부 20가구, 다자녀가구 13가구, 신생아 13가구, 기관추천 13가구, 생애최초 9가구, 노부모부양 4가구로 구성된다.
주택형별로 보면 전용 39㎡는 5가구 모두 일반공급이다. 전용 59㎡는 31가구 가운데 특별공급 18가구, 일반공급 13가구로 나뉜다.
전용 84㎡A는 53가구 가운데 특별공급 28가구와 일반공급 25가구가 배정됐다. 84㎡B는 총 45가구 중 특별공급 26가구, 일반공급 19가구다.
특별공급은 신혼부부나 생애최초 주택구입자 등 유형별 자격 요건을 충족해야 신청할 수 있다. 자격을 갖췄더라도 당첨 이후 계약금과 중도금 등을 납부할 수 있는지 확인할 필요가 있다.
경희궁 에피트는 투기과열지구이자 청약과열지역에 공급되는 민영주택이다.
입주자모집공고에 따르면 해당지역은 2024년 11월 13일 이전부터 서울에 계속 거주한 사람, 즉 서울 2년 이상 거주자다.
서울 거주기간이 2년 미만이거나 인천·경기도에 거주하는 사람은 기타지역으로 분류된다. 실제 청약 가능 여부는 주택 소유 여부와 청약통장 가입기간 등 세부 요건에 따라 달라진다.
당첨자에게는 10년의 재당첨 제한이 적용된다. 전매제한은 최초 당첨자 발표일부터 소유권이전등기일까지이며, 그 기간이 3년을 넘으면 3년으로 제한된다.
별도의 거주의무기간은 없다. 분양가상한제도 적용되지 않는다.
거주의무가 없다는 것은 법에서 정한 일정 기간을 반드시 직접 거주해야 하는 조건이 없다는 뜻이다. 그러나 이를 근거로 계약 직후 자유롭게 분양권을 팔 수 있는 것은 아니다. 전매제한과 금융규제는 별도로 적용된다.
분양가 외에 들어가는 비용도 고려해야 한다.
전용 84㎡A 최고가 기준 발코니 확장비 약 3500만원이 추가되며, 입주 시 취득세 등 세금도 발생한다.
취득세는 주택가격뿐 아니라 보유 주택 수와 취득 당시 적용되는 세율 등에 따라 달라진다. 기존 주택을 보유하고 있다면 세금 부담이 더 커질 수 있다.
모집공고에는 대출이 거절되거나 한도가 줄어드는 경우 부족한 금액을 계약자가 직접 마련해야 한다는 내용도 담겼다.
대출이 나오지 않는다는 이유만으로 계약을 자유롭게 해지할 수 있는 것은 아니다. 납부기한을 지키지 못하면 연체료가 발생하거나 계약 해제와 위약금 부담으로 이어질 수 있다.
분양 관계자는 이자후불제 외에 추가적인 금융지원 계획은 아직 없다고 밝혔다. 토지 매입비와 공사비가 상승한 데다 사업 장기화로 금융비용까지 늘어나 시행사의 부담도 커졌다는 입장이다.
종로구의 한 공인중개사는 도심 신축 아파트 공급이 드물고 경희궁자이보다 분양가가 낮아 문의는 꾸준하다고 전했다.
그러면서도 중도금 자납분과 입주 시점의 대출 한도 때문에 청약을 망설이는 수요자들이 적지 않다고 밝혔다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음