스포츠춘추
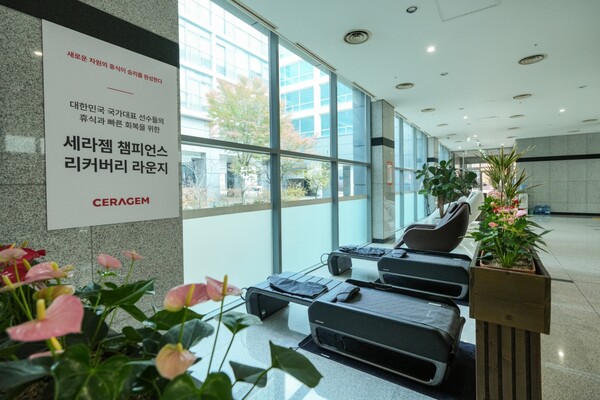
“여자대표 숙소까지 회복공간 넓혔다”…세라젬, 진천선수촌에 헬스케어 6대 후원
위키트리
“회원 전용 거래소”, “상장 전 물량”, “기관 추천 플랫폼”. 문자나 SNS 광고, 유튜브 댓글, 오픈채팅으로 이런 문구와 함께 링크가 왔다면 일단 멈춰야 한다. 경찰청은 가짜 거래소 사기를 피해자가 실제로 투자했다고 믿게 만드는 화면 조작과 출금 방해가 결합된 형태로 설명하고, 이를 가려낼 기준으로 사업자·주소·출금 3중 검증을 안내했다.
경찰청이 설명한 수법은 이렇게 흘러간다. 먼저 링크로 사이트에 접속시킨 뒤 화면에 표시되는 보유자산과 수익률을 조작한다. 고객센터를 흉내 낸 상담원은 추가 입금이나 특정 지갑 전송을 요구한다. 피해자가 출금을 신청하면 세금, 보증금, 유동성 부족, 자금세탁방지 심사비를 내야 한다고 안내하며 계속 돈을 받거나 사이트를 닫아 버린다. 경찰청의 신종 스캠 주의보는 투자·연애·지인 사칭이 결합된 사기가 퍼지고 있다고 경고했다.
첫 번째 확인 대상은 사업자명이다. 경찰청은 사이트가 내건 사업자명이 금융위원회·금융정보분석원에 신고된 명칭과 정확히 일치하는지 확인하라고 안내한다. 비슷해 보이는 정도로는 부족하고, 신고된 이름과 같아야 한다는 뜻이다.
신고 기준은 최근 더 촘촘해졌다. 특정금융정보법 시행령 개정안이 2026년 8월 11일 국무회의에서 의결됐고, 가상자산사업자 신고제 강화 부분은 8월 20일부터 적용하기로 했다. 신고 불수리 요건에는 부채비율 200% 이하, 최근 3년간 채무불이행 등으로 신용질서를 해친 사실이 없을 것, 임원·대표자의 자격요건 충족이 들어갔다. 전문 인력과 전산설비, 이용자 보호를 위한 내부통제체계도 갖춰야 한다. 기존 사업자는 부채비율 요건 등의 적용을 1년간 유예받는다.
다만 ‘신고된 사업자’라는 문구가 모든 거래와 자산의 안전을 보장하는 것은 아니다. 경찰청도 이 점을 분명히 했다. 신고 여부는 최소한의 출발점일 뿐이다. 사업자명이 맞는다고 해서 그 사이트가 진짜라는 결론으로 바로 넘어가면 안 된다. 다음 단계인 주소 확인이 필요한 이유다.
웹주소 철자가 하나라도 다르면 위험 신호다. 모바일 앱 설치파일을 메신저로 직접 보내는 경우도 마찬가지다. 정상 사업자를 흉내 낸 주소와 앱은 겉으로는 구별하기 어렵다. 그래서 눈에 익은 로고와 화면만 보고 판단하면 안 된다.
경찰청은 사업자 주소·대표자·고객센터 전화번호를 독립된 공식 채널에서 따로 확인하라고 한다. 광고나 상담원이 알려준 링크만 믿지 말라는 당부도 함께 나왔다. 상담원이 건넨 링크를 타고 들어가 확인한 정보는 사기 사이트가 스스로 만든 것이다. 내가 직접 찾은 경로에서 대조해야 검증이 된다.
화면에 뜬 숫자도 근거로 삼지 않는다. 가짜 사이트는 보유자산과 수익률 표시를 조작한다. 수익이 불어난 것처럼 보인다는 이유로 상담원의 추가 입금 요구나 특정 지갑 전송 요구에 응해서는 안 된다. 화면 속 잔고는 실제 출금이 되는지가 확인되기 전까지 아무것도 증명하지 못한다.
마지막 확인은 출금 단계다. 출금 전에 추가 금액을 요구하는지 살펴야 한다. 경찰청은 정상적인 거래소가 고객의 출금 권리를 풀어준다며 개인 지갑이나 제3자 계좌로 수수료를 보내라고 요구하는 경우에는 거래를 중단하라고 안내한다. 세금, 보증금, 심사비라는 이름이 붙어도 마찬가지다.
진짜 거래소에서도 출금이 늦어질 수는 있다. 구분하려면 출금 지연 제도를 알아 두는 편이 좋다. 금융당국은 2025년 5월 디지털자산거래소 공동협의체(DAXA) 및 거래소와 함께 보이스피싱 피해금 편취를 막기 위한 출금 지연 제도를 시행했다. 신규 이용자 등의 가상자산 출금을 일정 시간 제한하는 방식이고 제한 시간은 거래소가 자율로 정한다. 지연이 걸렸을 때 거래소 안의 절차로 안내받는다면 정상 범주일 수 있다. 외부 지갑으로 돈을 보내야 풀린다는 안내는 사기 신호다.
이 제도에는 허점이 있었다. 금융당국이 2025년 6월부터 9월까지 거래소에서 발생한 사기이용계좌를 분석하니 59%(2,526건 중 1,490건)가 출금 지연 예외 대상 계좌였다. 거래소마다 예외 기준이 달라 가입기간·매매이력만 채우면 쉽게 예외를 받을 수 있었다. 이에 통일된 표준내규를 마련했고, 이를 적용한 시뮬레이션에서 2025년 말 기준 예외 대상 고객이 기존의 1% 이내로 줄었다. 예외 적용 고객에게는 자금 원천 확인 같은 강화된 고객확인을 연 1회 이상 실시한다. 청산처럼 보이스피싱과 무관한 사유로 즉시 출금이 필요한 경우에는 예외를 허용해 정상 이용자의 불편을 줄인다는 방침이다.
해외 거래소나 개인지갑으로 옮길 때의 규정도 바뀐다. 특정금융정보법 시행령 개정안은 신고 사업자 간 이전 시 정보제공의무(트래블룰) 기준금액 100만 원을 없애고 전체 거래로 넓혔다. 해외 사업자·개인지갑과의 거래는 위험도에 따라 달라진다. 저위험 해외거래소는 이전이 허용되고, 그 외 해외거래소와 개인지갑은 송·수신인이 같을 때만 허용된다. 고위험 거래소는 금지다. 1천만 원 이상 거래에는 사업자의 자체 의심거래 관리체계가 적용된다. 이 부분은 공포 후 6개월이 지난 날부터 시행될 예정이다.
이미 송금했다면 사이트 화면부터 저장한다. 브라우저 방문기록, 문자, 대화방, 송금내역, 지갑주소, 트랜잭션 해시(블록체인에 기록된 송금 내역의 고유 식별값)도 확보해야 한다. 상대 사이트나 대화방이 닫히면 이 기록이 사라질 수 있다.
거래소 이름을 사칭한 앱을 설치했다면 스마트폰에서 임의로 삭제하지 않는다. 먼저 악성앱 여부를 점검하고 KISA 118에 상담한다. 이어 은행과 거래소에 지급정지·계정 잠금·출금 중지를 동시에 요청하고 경찰에 사기 신고를 한다. 한 곳씩 차례로 하면 그사이 자금이 빠져나갈 수 있어서다.
환급에는 한계가 있다. 금융당국이 안내한 피해구제 제도는 공식 금융회사와 가상자산사업자를 통한 자금 흐름을 전제로 한다. 해외 미신고 플랫폼이나 개인 지갑으로 보낸 자산은 환급이 제한될 수 있다. 그래서 송금 전 검증이 중요하다.
피해구제 범위는 넓어진다. 통신사기피해환급법 개정안이 2026년 3월 12일 국회 본회의를 통과했다. 가상자산거래소는 금융회사와 같은 수준의 보이스피싱 방지·피해구제 의무를 진다. 의심 자금 상시 감시와 계정 지급정지, 피해자 환급 지원이 포함된다. 피해구제 대상 자산은 ‘금전’에서 ‘가상자산’까지 확대된다. 피해자가 원하면 거래소가 가상자산을 매도해 현금으로 지급할 수 있는 근거도 생긴다. 시행은 공포 6개월 후인 2026년 10월로 예정돼 있고, 금융위원회는 그 전까지 하위법령 개정을 마무리할 계획이다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음