위키트리
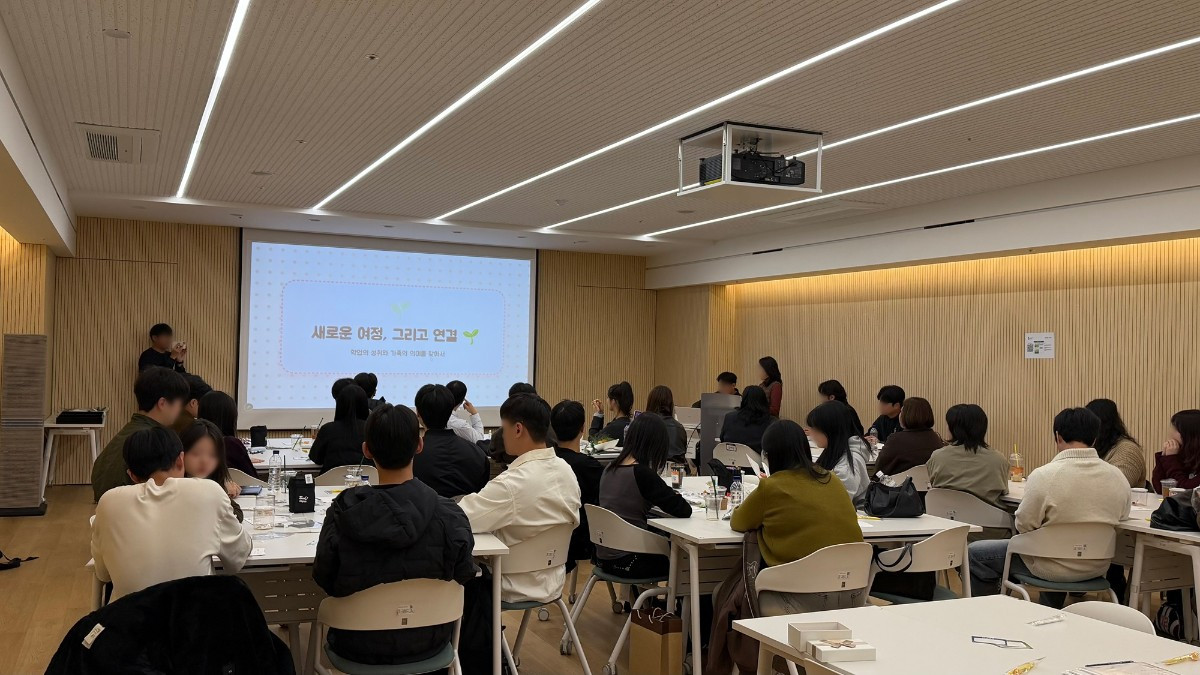
교촌에프앤비, 자립준비청년 장학생 36명 네트워킹…6년간 281명에 8억여원 지원
위키트리
코스피가 다섯 달 만에 반토막 가까이 주저앉으면서 한국 가계가 올해 하반기 주식시장에서 잃은 돈이 563조원에 이른다는 추산이 나왔다. 해당 손실이 소비와 물가를 끌어내리는 힘은 한국은행이 기준금리를 0.50~0.75%포인트 올린 것과 비슷할 수 있다는 분석이 제기됐다.
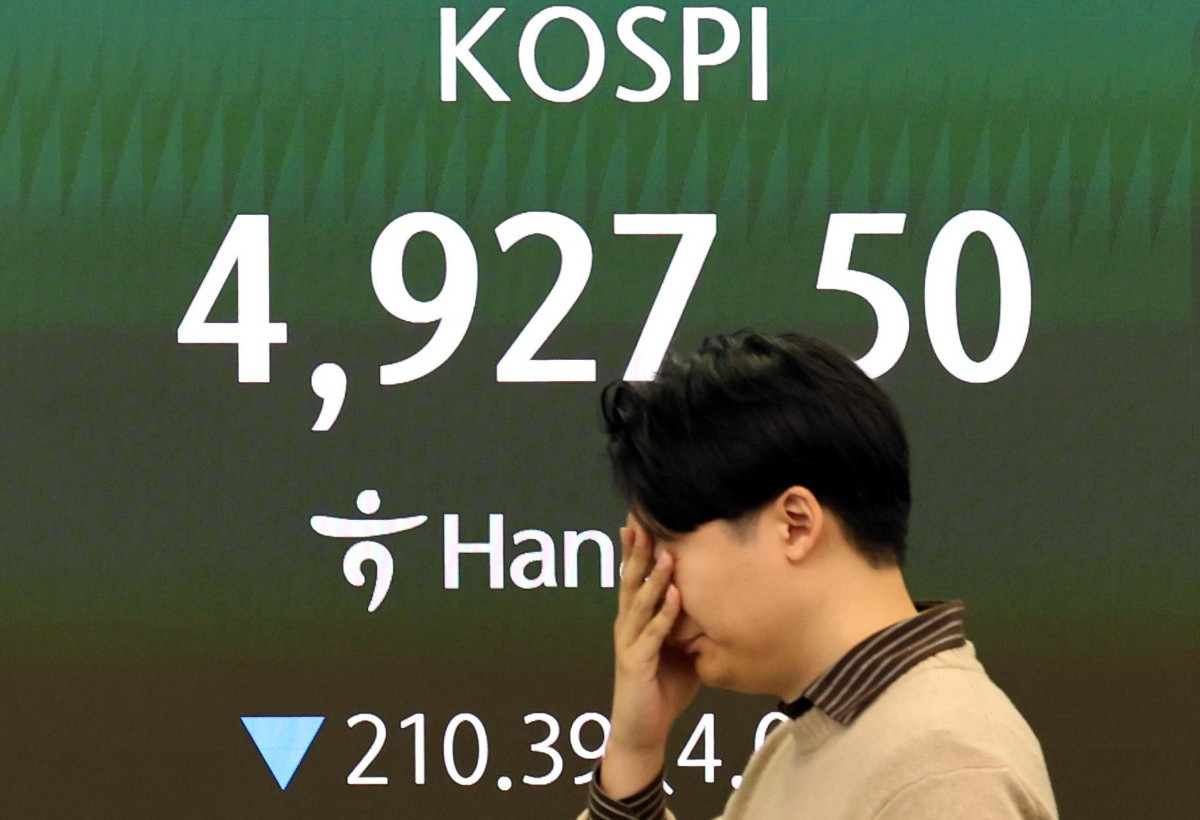
김진욱 한국씨티은행 수석이코노미스트는 최근 펴낸 보고서에서 하반기 가계의 주식 자본손실을 약 563조원으로 추정했다. 가계가 보유한 국내 주식은 코스피를, 해외 주식은 나스닥을 따라 수익률이 움직였다고 가정해 계산한 수치다. 가계가 실제로 어떤 종목을 얼마나 들고 있었는지에 따라 손실 규모는 이보다 크거나 작을 수 있다. 하반기가 아직 40여일 남은 만큼 연말까지 주가가 어떻게 움직이느냐에 따라서도 최종 손실액은 달라질 수 있다.
563조원은 한국 경제 규모에 견줘도 작지 않다. 연간 명목 국내총생산(GDP)의 약 19%, 민간소비지출의 약 37%에 해당한다. 가계가 1년 동안 소비에 쓰는 돈의 3분의 1이 넘는 금액이 반년 사이 주식 계좌에서 증발한 셈이다.
불과 몇 달 전까지만 해도 상황은 정반대였다. 씨티 추산에 따르면 가계는 올해 상반기 주식으로 579조원의 자본이득을 올렸다. 지난해 거둔 자본이득도 429조원에 달했다. 2024년에는 61조원의 손실을 봤지만 이후 1년 반 동안 1000조원이 넘는 이득을 쌓은 것이다. 상반기 579조원 이득과 하반기 563조원 손실을 나란히 놓으면 한 해 안에서 가계 주식자산이 1100조원 넘게 출렁였다. 김 이코노미스트는 최근 코스피 하락으로 가계가 연초 이후 주식투자로 얻은 이득이 거의 사라졌을 것으로 봤다.
반전의 배경에는 코스피 급락이 있다. 올해 6월 사상 처음 9000선을 돌파했던 코스피가 5000선 언저리로 밀려나기까지 걸린 시간은 5개월에 불과했다. 지난해 말 4214였던 코스피는 올해 들어 116% 뛰며 6월 22일 종가 기준 사상 최고치인 9114.55까지 올랐다. 이후 하락세로 돌아선 지수는 17일 4968.48로 장을 마쳤다. 종가가 5000선 밑으로 내려간 것은 약 9개월 만이다. 고점과 비교하면 5개월 만에 45.5% 빠졌다. 보고서가 나온 19일 코스피는 전장보다 0.45% 오른 5090.04로 출발했다. 그래도 6월 고점보다 4000포인트 넘게 낮은 수준이다. 가계가 상반기 내내 쌓은 평가이익이 지수 하락과 함께 고스란히 줄어든 이유다.
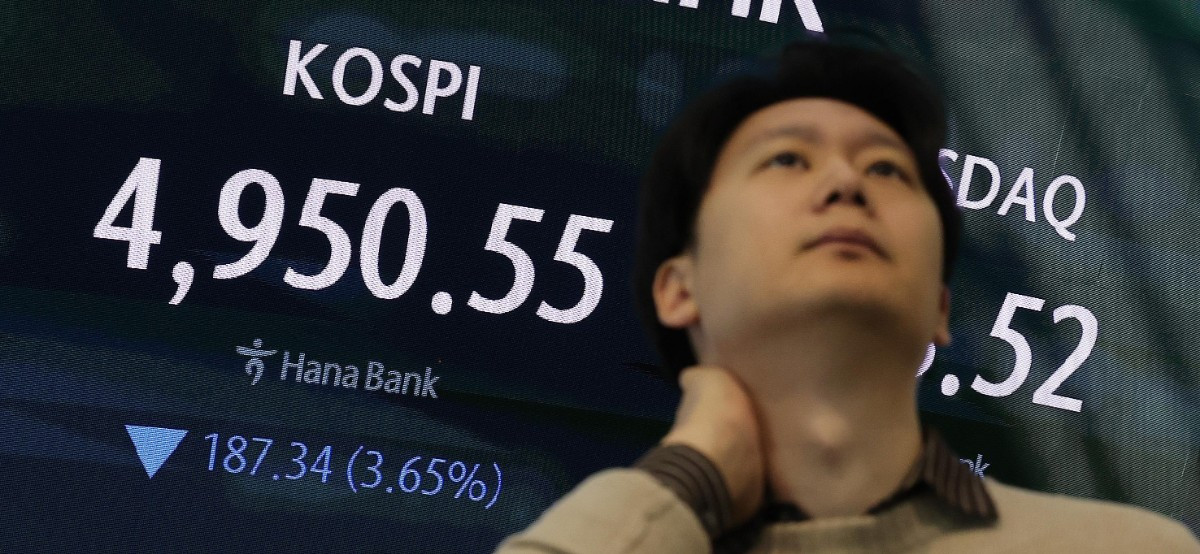
주가 하락은 가계 소비에도 그늘을 드리운다. 보유 자산의 가치가 줄면 소비도 함께 위축되는 이른바 자산효과 때문이다. 김 이코노미스트는 한국은행 연구에서 추정한 주식시장 조정기 가계 주식자산의 한계소비성향(MPC) 1.5%를 이번 손실에 대입했다. 그 결과 민간소비가 약 8조4000억원 줄어드는 것으로 계산됐다. 563조원에 1.5%를 곱해 나온 금액이다. 한계소비성향 1.5%는 주식자산이 100원 줄어들 때 소비가 1.5원 감소한다는 뜻이다. 비율만 보면 작아 보이지만 손실 규모 자체가 워낙 커 소비 감소분이 8조원을 웃돈다.
거시경제 전반으로 넓혀 보면 충격은 더 뚜렷하다. 씨티는 주식 자산효과와 수입유발효과를 함께 반영해 올해 하반기부터 내년까지 누적으로 GDP 성장률이 0.2%포인트, 민간소비 증가율이 0.5%포인트, 소비자물가 상승률이 0.1%포인트 낮아질 것으로 내다봤다. 민간소비 증가율 하락폭이 GDP 성장률 하락폭의 2.5배에 이른다. 성장률보다 민간소비가 받는 타격이 비대칭적으로 크다는 판단이다. 가계가 지출을 줄이면 수입품 소비도 함께 줄어드는 만큼 GDP 감소폭은 민간소비 감소폭보다 작게 나타난다. 결국 주가 급락의 충격은 경제 전체보다 가계 씀씀이에 더 집중되는 구조다.
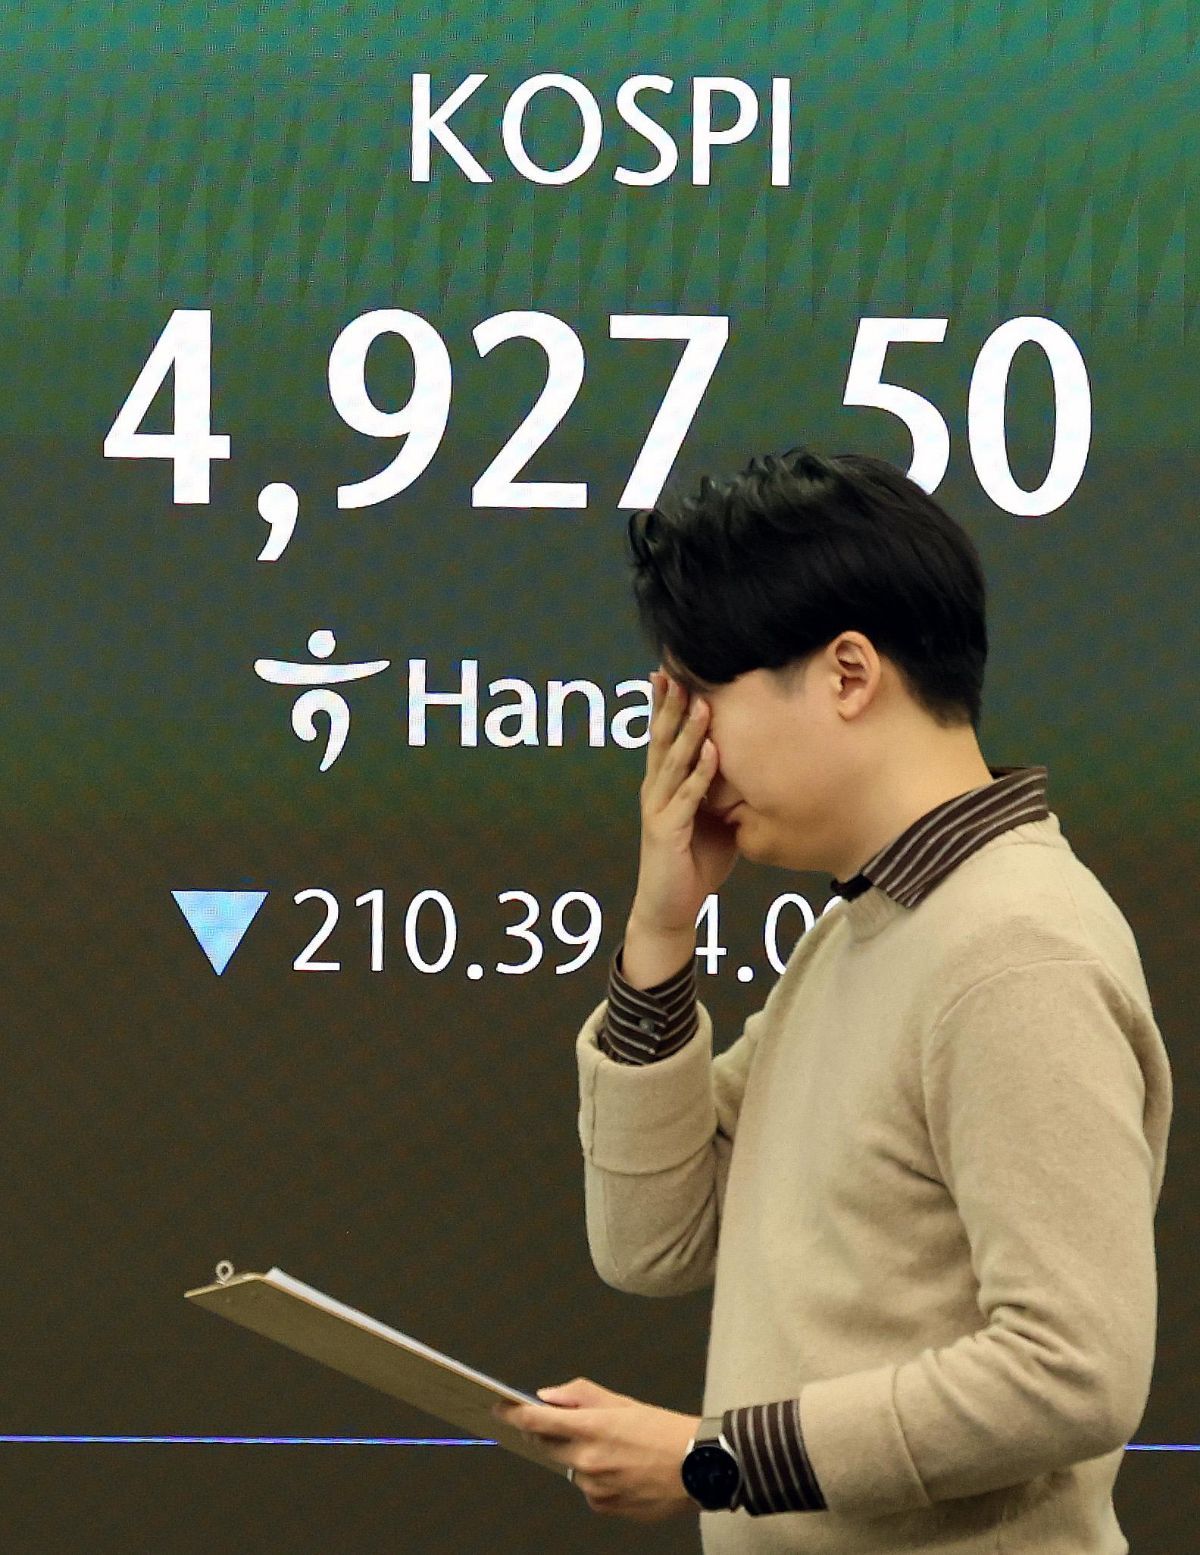
업종별로는 자동차와 가전제품 같은 내구재 판매가 영향을 받을 수 있다. 내구재는 값이 비싸고 구매 시점을 미루기 쉬운 품목이어서 자산이 줄었다고 느끼는 가계가 먼저 지출을 늦추는 분야로 꼽힌다. 김 이코노미스트는 주식 자산가치 하락이 내구재 소비뿐 아니라 금융·보험업 서비스 생산에도 부정적으로 작용할 수 있다고 분석했다.
씨티는 이 충격의 크기를 기준금리 인상 효과와 견줬다. 한은은 기준금리를 50bp(1bp=0.01%포인트) 올리면 1년에 걸쳐 실질 GDP 성장률이 누적 0.12%포인트, 소비자물가 상승률이 0.08%포인트 낮아진다고 추정한 바 있다. 씨티가 제시한 성장률 0.2%포인트, 물가 0.1%포인트 하락폭은 한은이 제시한 50bp 인상 효과를 모두 웃돈다. 김 이코노미스트는 이를 토대로 하반기 가계 주식 손실이 성장과 물가에 미치는 영향이 기준금리 50~75bp 인상과 맞먹을 수 있다고 평가했다. 한은이 통상 한 번에 기준금리를 25bp씩 조정하는 점을 감안하면 금리를 두세 차례 올린 것과 비슷한 효과다.
씨티는 다만 한국 경제 전체의 성장 전망은 오히려 높였다. 반도체 호황을 반영해 내년 실질 GDP 성장률 전망치를 3.3%에서 4.1%로 0.8%포인트 올렸다. 올해 전망치는 3.8%에서 3.9%로, 2028년 전망치는 3.0%에서 3.4%로 각각 상향했다. 주식시장 충격과 별개로 반도체 업황이 성장률 전반을 끌어올릴 것이라는 계산이다.
성장률 전망이 높아졌다고 가계 소비까지 살아나는 것은 아니라는 게 씨티의 판단이다. 김 이코노미스트는 반도체 기업의 성과급 지급 확대와 정부 이전지출 증가, 원화 강세가 소비를 떠받칠 수 있다고 봤다. 그러면서도 주가 하락에 따른 자산효과 약화와 가계부채 부담, 주거비 상승, 금리 인상의 누적 효과가 소비 회복을 가로막을 것이라고 진단했다. 반도체가 성장률을 밀어 올려도 가계 지갑은 쉽게 열리지 않을 수 있다는 얘기다.
씨티는 주가 급락이 소비를 짓누르는 상황에서도 통화정책 전망은 그대로 유지했다. 이번 한은 금리 인상 사이클의 최종금리를 3.5%로 예상한 기존 전망을 바꾸지 않았다. 내년 2분기부터 근원물가 상승률이 둔화하고 민간소비 부진이 이어질 것으로 보기 때문이다. 추가 인상 여부와 폭은 주식시장 충격이 가계소비를 얼마나 끌어내리느냐에 따라 달라질 수 있다고 덧붙였다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음