뉴스와이어
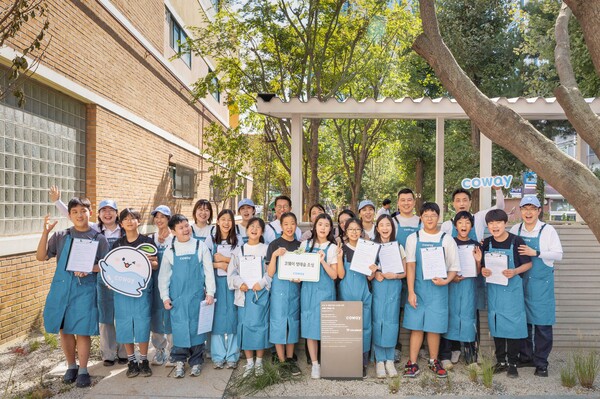
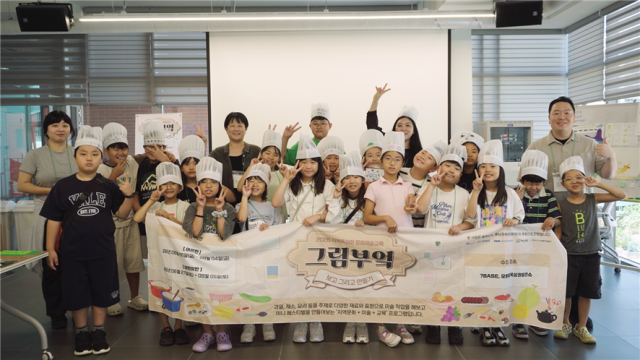
천안 특산품, 문화예술로 다시 만나다… ‘그림 부엌’ 성료
더팩트
[더팩트ㅣ이성락 기자] 분기마다 역대급 실적을 기록하고 있는 삼성전자와 SK하이닉스가 3분기에도 이러한 흐름을 이어 나갈 수 있을지 주목된다. 최근 두 회사 실적과 관련한 증권가 시각이 엇갈리고 있는 가운데, 분기 합산 영업이익 200조원을 달성할 수 있을지가 최대 관심사다.
17일 반도체 업계와 증권가에 따르면 삼성전자는 추석 연휴 이후 올해 3분기 잠정 실적을 발표할 예정이다. 전년과 비교하면 수치가 급등한 호실적이 확실시되고 있다. 현재 인공지능(AI)발 메모리 반도체 수퍼사이클(초호황)이 계속되고 있다. 지난해 삼성전자의 3분기 영업이익은 12조1700억원 수준이었다.
삼성전자의 3분기 영업이익 컨센서스(증권사 평균 추정치)는 114조원 안팎이다. 예상대로라면 역대 최대인 전분기(영업이익 89조5000억원) 실적을 경신하는 셈이다. 앞서 삼성전자도 "에이전틱 AI 확산에 따른 수요 강세로 디바이스솔루션(DS)부문의 상승세가 지속될 것"이라며 호실적을 예상한 바 있다.
고대역폭메모리(HBM) 강자인 SK하이닉스도 실적 신기록을 사실상 예약한 상태다. HBM4 출하가 본격화되는 3분기다. 컨센서스는 78조원 정도다. 사상 최대치였던 SK하이닉스의 올해 2분기 영업이익은 60조5426억원이었다.
다만 컨센서스가 빗나갈 가능성이 충분하다는 의견이 나온다. '호황에 따른 최대 성과'라는 예상은 같지만, 증권사마다 폭발력에 대한 시각은 엇갈리고 있다. 먼저 삼성전자의 경우 대체로 실적 추정치가 상향되는 추세지만, 싸늘한 시선을 보내며 반대의 길을 걷는 이들도 적지 않다. 대표적으로 최근 BNK투자증권이 삼성전자에 대한 하반기 실적 눈높이를 낮췄다.
이민희 BNK투자증권 연구원은 지난 15일 "삼성전자 3분기, 4분기 영업이익을 기존 114조7000억원, 121조7000억원에서 각각 108조5000억원, 118조8000억원으로 5%, 2% 하향 조정한다"며 "3분기 D램 평균판매가격(ASP)이 전 분기보다 18% 오를 것으로 예상한 것을 14% 상승으로 낮췄다"고 설명했다.
SK하이닉스도 마찬가지다. 전망치가 대체로 높아지는 상황에서 BNK투자증권은 3분기 예상 영업이익을 기존 76조4000억원에서 72조1000억원으로 내렸다. 미래에셋증권도 예상치를 7% 이상 하향 조정해 SK하이닉스가 올해 3분기 73조2000억원의 영업이익을 기록할 것으로 내다봤다.
실적 변동성과 관련해 가장 많이 거론되는 부분은 환율이다. 반도체를 비롯한 수출 기업들은 하반기 원화 강세 전환에 따른 실적 감소를 우려하고 있다. 이를 이유로 씨티그룹은 삼성전자의 3분기 예상 영업이익을 기존 115조5000억원에서 104조1000억원으로 낮춰 잡았고, SK하이닉스의 예상치도 76조7000억원에서 74조원으로 내렸다. 물론 3분기 환율 영향이 그리 크지 않을 것이란 분석도 나온다.
증권사 시각이 엇갈리면서 분기 합산 영업이익 200조원 달성 가능성도 불투명해지고 있다. 당초 무난한 달성이 점쳐졌으나, 이제는 시장 기대치 이상의 성적표가 나와야 가능하다. 현재로선 실현이 쉽지 않다는 평가가 주를 이룬다. 업계 관계자는 "HBM4 효과가 어느 정도일지에 따라 실적의 크기가 달라지지 않을까 싶다"며 "삼성전자의 경우 모바일경험(MX) 등 다른 부문의 수익성 방어도 중요해 보인다"고 전했다.
연간 합산 영업이익에 대한 기대감도 줄어들고 있다. 두 달 전 삼성전자와 SK하이닉스의 연간 합산 영업이익 예상치는 660조원에 가까웠으나, 지금은 650조원 아래로 거론되고 있다.
rocky@tf.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음