연합뉴스
李대통령 "부동산 공급 최대한 신속히 늘릴 것…매주 진척 확인"
더팩트
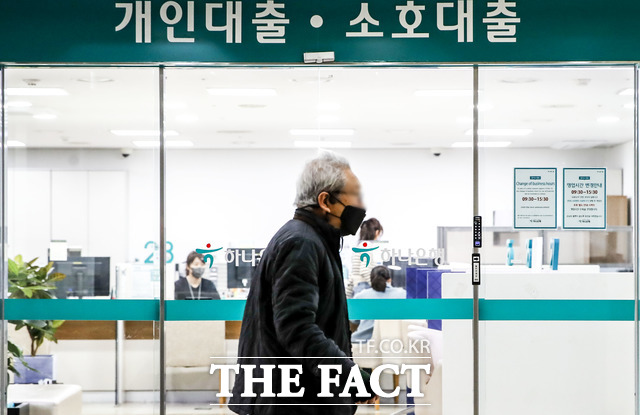
[더팩트ㅣ이선영 기자] 변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX·자금조달비용지수)가 넉 달간의 상승을 멈췄지만 차주들이 안심하기는 이르다는 평가가 나온다. 미국 연방준비제도(Fed·연준)가 3년여 만에 기준금리를 올리면서 국내 시장금리에도 상승 압력이 커지고 있어서다. 고정형 주담대의 기준이 되는 은행채 금리가 높은 수준을 이어가는 가운데 조달비용 상승이 코픽스에 반영되면 변동형 금리도 다시 오를 수 있다.
18일 금융권에 따르면 은행연합회가 지난 15일 공시한 8월 신규취급액 기준 코픽스는 3.18%로 전월과 같은 수준을 유지했다. 신규취급액 코픽스는 지난 4월부터 7월까지 넉 달 연속 오른 뒤 8월 상승세가 멈췄다. 2024년 12월 3.22% 이후 가장 높은 수준에서 숨 고르기에 들어갔다.
반면 다른 코픽스 지표는 여전히 오름세다. 8월 잔액 기준 코픽스는 3.05%로 전월보다 0.05%포인트 올랐고, 신잔액 기준 코픽스도 2.65%에서 2.71%로 0.06%포인트 상승했다. 잔액 기준 코픽스는 지난해 6월 이후 1년2개월 만에 가장 높은 수준이다.
코픽스는 KB국민·신한·하나·우리·NH농협·IBK기업·SC제일·한국씨티은행 등 국내 8개 은행이 조달한 자금의 금리를 가중평균한 지표다. 예·적금과 은행채 등 은행의 실제 자금조달 비용이 오르면 코픽스도 상승하는 구조다.
신규취급액 코픽스가 제자리걸음을 하면서 당장 이를 기준으로 삼는 변동형 주담대 금리의 추가 상승 압력은 일부 줄었다. 그러나 차주들이 체감하는 대출금리는 이미 높은 수준이다. 지난 15일 기준 5대 은행의 6개월 변동형 주담대 금리는 연 4.25~6.46%로 두 달 전보다 하단은 0.23%포인트, 상단은 0.09%포인트 올랐다.
고정형 주담대는 시장금리 상승의 영향을 더 빠르게 받고 있다. 지난 17일 기준 KB국민·신한·하나·우리·NH농협은행의 5년 고정형 주담대 금리는 연 4.95~6.92%로 집계됐다. NH농협은행이 실수요자 지원을 위해 자체적으로 주담대 금리를 낮추면서 전체 상단은 7% 아래로 내려왔지만, 농협은행을 제외한 주요 은행의 금리 상단은 상승 흐름을 보였다.
배경에는 은행채 금리 상승이 있다. 고정형 주담대 금리의 주요 준거금리인 은행채 5년물(무보증·AAA) 금리는 지난 15일 연 4.656%까지 올라 2023년 11월 이후 약 2년10개월 만에 가장 높은 수준을 기록했다. 지난해 말 3%대 중반이었던 은행채 금리가 4%대 중후반까지 치솟으면서 신규 주담대 금리를 밀어올리고 있는 것이다.
여기에 미국의 통화정책이라는 변수가 추가됐다. 연준은 지난 16일(현지시간) 연방공개시장위원회(FOMC)에서 기준금리를 기존 연 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다. 2023년 7월 이후 3년여 만의 금리 인상으로, 12명의 위원이 만장일치로 결정했다. 연준은 경제활동이 견조한 가운데 물가가 여전히 높은 수준이라며 이번 조치가 물가상승률을 2% 목표로 보다 신속하게 되돌리는 데 도움이 될 것이라고 밝혔다.
한 차례 인상으로 끝날지도 불확실하다. 연준이 함께 공개한 경제전망에서 올해 말 정책금리 전망치 중간값은 4.1%로 지난 6월 전망치 3.8%보다 0.3%포인트 높아졌다. 현재 기준금리 범위의 중간값이 3.875%인 점을 감안하면 연내 추가 인상 가능성을 열어둔 것이다. 올해 개인소비지출(PCE) 물가 전망도 3.6%에서 3.7%, 근원 PCE 물가 전망은 3.3%에서 3.4%로 각각 상향됐다.
한국은행도 이번 FOMC 결과를 이전보다 매파적인 신호로 평가했다. 한은이 17일 내놓은 '9월 FOMC 회의결과에 대한 시장참가자들의 평가 및 금융시장 반응'에 따르면 시장에서는 금리 인상 자체는 예상에 부합했지만 연준이 물가 목표로의 신속한 복귀를 강조하고 경제전망과 점도표상 정책금리를 상향한 점 등을 예상보다 상당히 매파적인 것으로 평가했다.
실제 FOMC 이후 미국 금융시장에서는 국채 금리가 상승하고 주가는 하락했으며 달러화는 강세를 나타냈다. 한은은 연준이 지정학적 상황 변화와 향후 경제지표를 확인하면서 추가 금리 조정 여부에 대한 논의를 이어갈 것으로 내다봤다.
미국의 고금리 장기화는 국내 채권시장에도 부담이다. 미국 국채 금리가 상승하면 국내 채권의 상대적인 투자 매력이 낮아져 국고채와 은행채에도 금리 상승 압력이 발생할 수 있다. 실제 미 국채 10년물 금리는 17일 5% 안팎까지 올라섰다.
국내에서도 추가 금리 인상 가능성이 남아 있다. 한국은행은 이달 통화신용정책보고서에서 물가가 상당 기간 목표 수준을 웃돌 것으로 전망하면서 물가와 경기, 금융안정 상황을 점검해 추가 금리 인상의 시기와 속도를 결정하겠다고 밝혔다. 한은은 올해 기준금리를 2.50%에서 3.00%로 두 차례 연속 올린 상태다.
문제는 최근 변동형 주담대를 선택한 차주가 크게 늘었다는 점이다. 지난 7월 말 신규 주담대 가운데 변동금리 비중은 68.1%로 12년 만에 가장 높은 수준을 기록했다. 고정형 금리가 먼저 오르면서 상대적으로 금리가 낮은 변동형으로 수요가 이동한 영향이다.
변동형 차주에게는 앞으로 코픽스 흐름이 중요하다. 신규취급액 코픽스는 해당 월에 은행이 새로 조달한 자금의 비용을 반영하기 때문에 시장금리와 예·적금 금리 변화가 시차를 두고 나타난다. 8월 코픽스가 보합을 기록했더라도 최근 은행채와 수신금리 상승분이 향후 코픽스를 다시 밀어올릴 가능성을 배제하기 어렵다.
미국의 추가 금리 인상 여부와 국내 기준금리, 은행채·수신금리 흐름이 연말 차주들의 이자 부담을 좌우할 전망이다.
한 은행권 관계자는 "최근 국내외 시장금리가 높은 수준을 보이고 있는 만큼 향후 은행의 조달비용과 수신금리 흐름에 따라 주택담보대출 금리도 추가로 움직일 가능성이 있다"고 말했다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음