풋볼리스트
경기 관람부터 치어리딩까지…경주한수원, 학생 스포츠 활동 지원
더팩트
[더팩트ㅣ이성락 기자] 3분기 실적 시즌이 다가오면서 연일 역대 최대치를 경신하고 있는 삼성전자가 이번엔 어떠한 성적표를 받아 들지 주목된다. 또 한 번 실적 축포를 터뜨릴 것이 유력한 가운데, 사업 부문별로 수익성이 크게 엇갈리는 등 '한 지붕 두 회사' 딜레마에 대한 걱정은 지속될 것이라는 게 업계 전망이다.
2일 관련 업계에 따르면 삼성전자는 오는 7일 또는 8일 3분기 잠정 실적을 발표할 예정이다. 잠정 실적은 한국채택국제회계기준(IFRS)에 의거해 추정한 결과로, 결산 종료 전 투자자들의 편의를 돕는 차원에서 제공되고 있다.
올해 삼성전자는 분기마다 역대급 실적을 달성하고 있다. 1분기 매출 133조원, 영업이익 57조2000억원을 기록한 데 이어 2분기 매출 171조원, 영업이익 89조5000억원의 역대 최대치를 달성, 한국 기업사(史)를 새로 썼다.
3분기에도 최대치 달성이 유력하다. 업계와 증권가의 관심은 최초로 분기 영업이익 100조원을 넘어설 수 있을지 여부에 쏠리고 있다. 현재 증권가 예상 영업이익은 100조원 초반대다. 환율 등의 변수로 110조원 이상의 당초 예상치보단 줄었으나, 더 아래로 내려가진 않을 것이라는 게 대체적인 시각이다.
이러한 실적 고공 행진은 반도체 덕이다. 인공지능(AI)발 메모리 반도체 수퍼사이클(초호황)이 지속되고 있다. 특히 메모리 확보 경쟁이 치열해지고 있는 가운데, 삼성전자의 고대역폭메모리(HBM) 판매가 본격화되고 있다. 내년 HBM 물량까지 대부분 계약을 마친 상태라는 관측이 나온다.
주요 반도체 기업의 '실적 풍향계'인 마이크론테크놀로지 역시 지난달 30일 호실적을 발표했다. 회사의 2026회계연도 4분기(6~8월) 매출은 542억2900만달러(약 73조원), 영업이익은 437억5100만달러(약 59조원)로 집계됐다. 전년 동기와 비교해 매출은 379.3%, 영업이익은 1097.3%나 급증했다.
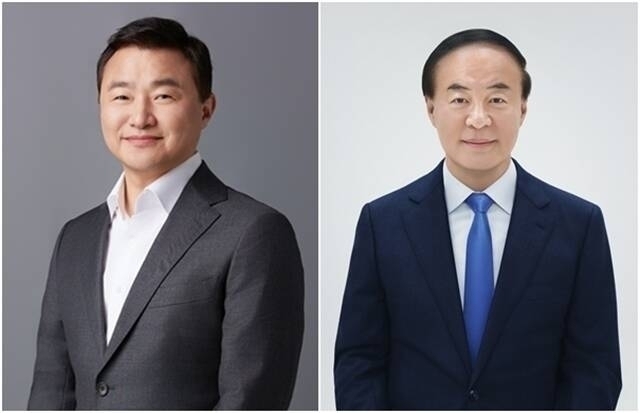
그렇다고 마냥 웃을 수만은 없는 게 삼성전자 입장이다. 반도체가 잘될수록 주요 사업 부문 간 실적 격차가 더욱 커지는 '한 지붕 두 회사' 고민이 깊어지는 것이다. 메모리 반도체 가격이 급등하면 스마트폰을 비롯한 완제품 제조 원가 부담이 커지는 딜레마적 구조다. 지난 2분기에도 반도체 사업을 담당하는 디바이스솔루션(DS)이 89조원의 영업이익을 달성한 반면, 완제품 사업을 이끄는 디바이스경험(DX)은 처음으로 영업손실 8000억원을 냈다.
이러한 걱정은 3분기에도 계속될 전망이다. DS의 실적 질주와 DX의 실적 정체 현상은 뚜렷해질 것으로 관측된다. DX 적자 규모가 1조원 이상이라는 예상도 나온다. 스마트폰 사업을 맡고 있는 모바일경험(MX)도 '갤럭시Z폴드8'을 포함한 하반기 출시작의 흥행에도 적자를 피하기 어려울 것으로 보인다.
이날 김운호 IBK투자증권 연구원은 "메모리 공급 부족 상황이 장기화되면 수익성은 현재 수준에서 유지되면서 이익 규모는 안정적으로 성장할 것"이라며 3분기 DS 부문의 영업이익을 101조8000억원으로 전망했다. 이어 MX·네트워크 사업에서 1조1000억원의 적자가 발생할 것으로 내다보고, 영상디스플레이(VD)·가전 부문의 적자 규모 또한 더욱 커질 것으로 관측했다.
문제는 실적 격차가 성과급을 포함한 보상 격차로 이어져 내부 갈등을 야기한다는 점이다. 이는 '원팀 정신'을 통한 미래 경쟁력 강화의 큰 걸림돌로 지목된다. 실제로 DX 중심의 삼성전자 노동조합은 DS와 DX 간 보상 차이를 문제 삼으며 집회를 이어가고 있다.
DX 부문장인 노태문 사장은 이달 중 타운홀 미팅 개최를 검토하고 있는 것으로 알려졌다. 여기에서도 DS와의 보상 격차가 주요 화두가 될 전망이다. 업계는 노 사장이 성과급 불만과 관련한 직원들의 목소리를 경청한 뒤 실적 개선 방안과 경쟁력 강화를 위한 결속 등을 강조할 것으로 보고 있다.
rocky@tf.co.kr

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음