투어코리아
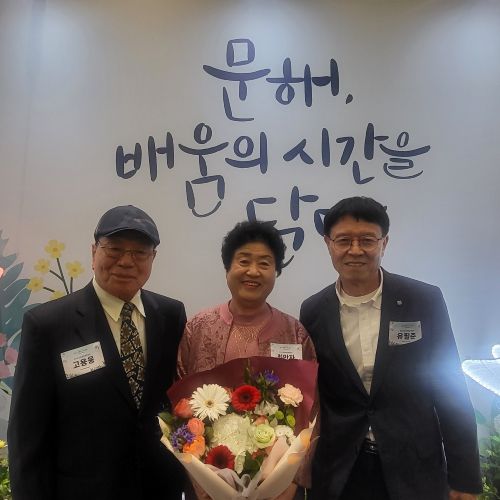
경기도교육청평생학습관 봄날학교, 문해교육 성과 빛났다…국가상 등 3개 부문 수상
더팩트
[더팩트ㅣ이선영 기자] 신한금융그룹이 롯데손해보험을 품으며 손해보험 사업 확대에 본격적으로 나섰다. 기존 신한EZ손해보험에 롯데손보의 고객 기반과 영업망을 더해 비은행 경쟁력을 강화하겠다는 구상이다. 다만 롯데손보의 취약한 자본건전성과 기존 손보 계열사의 적자 구조를 고려하면 외형 확대가 곧바로 수익성 개선으로 이어지기는 쉽지 않을 전망이다. 인수 이후 추가 자본확충 부담을 얼마나 줄이고 통합 시너지를 실적으로 연결할지가 관건으로 떠올랐다.
14일 금융권에 따르면 신한금융은 전날 이사회를 열고 사모펀드 운용사 JKL파트너스가 보유한 롯데손보 지분 77.04%를 6933억원에 인수하는 주식매매계약(SPA)을 체결했다. 금융당국 승인 등 필요한 절차를 거쳐 잔여 지분 22.96%까지 확보한 뒤 완전 자회사로 편입하고, 신한EZ손보와의 통합을 추진할 계획이다.
이번 인수는 신한금융이 상대적으로 취약했던 손보 부문을 보강하기 위한 결정이다. 신한금융은 2022년 BNP파리바카디프손해보험을 인수해 신한EZ손보를 출범시켰지만, 디지털 중심의 사업 구조와 제한적인 영업 기반 탓에 손보 시장에서 존재감을 확대하는 데 어려움을 겪었다. 반면 롯데손보는 장기보장성보험을 중심으로 약 334만명의 고객을 확보하고 있으며 올해 상반기 말 보험계약마진(CSM)은 약 2조2000억원에 달한다.
인수가격은 당초 시장에서 거론됐던 수준보다 낮아졌다. 신한금융이 책정한 롯데손보 인수가는 주당 2900원으로, 지분 100% 기준 기업가치는 약 8999억원이다. 올해 상반기 말 롯데손보의 자본총계 9935억원과 비교하면 주가순자산비율(PBR)은 약 0.91배다. 다만 잔여 지분을 동일한 주당 가격에 인수한다고 가정하면 전체 지분 확보에 약 9000억원이 필요하다.
문제는 인수 이후 추가로 투입해야 할 자본이다. 롯데손보는 지난해 11월 금융당국으로부터 경영개선권고를 받은 데 이어 올해 3월에는 경영개선요구를 받았다. 올해 상반기 말 경과조치 적용 후 기본자본 지급여력(K-ICS·킥스)비율은 마이너스(-)5.4%로, 내년부터 도입되는 기본자본 규제에 대응하기 위해 자본구조 개선이 필요한 상황이다.
신한금융은 무상감자와 유상증자 등을 통한 단계적 자본확충 방안을 검토하고 있다. 기본자본 규제에 경과조치가 적용되는 만큼 단기간에 모든 부족분을 충당하기보다는 자본 투입 시기를 분산할 가능성이 있다. 그러나 실제 투입 규모는 롯데손보의 손익 회복 속도와 자본건전성 개선 정도에 따라 달라질 전망이다.
증권가에서는 인수에 따른 재무적 부담은 감당 가능한 수준으로 평가하면서도 추가 자본확충과 수익성 개선 여부가 관건이 될 것으로 보고 있다.
정준섭 NH투자증권 연구원은 이날 보고서에서 신한금융이 롯데손보 인수를 감당할 충분한 자본 여력을 보유하고 있으며, 인수에 따른 재무 부담이 주주환원 정책을 훼손할 정도는 아니라고 분석했다. 이번 인수가 취약했던 손보 부문을 보완하고 비이자이익의 안정성을 높이는 계기가 될 수 있다는 평가다. 다만 롯데손보가 2035년까지 배당금을 지급하기 어려울 수 있다는 점에서 자본 투입의 기회비용을 지적했다. 향후 2~3년 내 롯데손보의 이익 정상화와 그룹 자기자본이익률(ROE) 개선 효과가 가시화돼야 효율적인 자본 배분으로 평가받을 수 있다는 분석이다.
전배승 LS증권 연구원도 적정한 인수가격과 그룹 내 시너지를 통한 중장기 수익성 개선 효과를 기대하면서도 보통주자본(CET1)비율 하락과 추가 자본 투입을 부담 요인으로 꼽았다. 특히 상당 기간 롯데손보로부터 배당금을 받기 어렵다는 점에서 금융지주의 현금흐름에 일부 부정적인 영향을 미칠 수 있다고 진단했다.
설용진 iM증권 연구원은 롯데손보 인수에 따른 비은행 경쟁력 강화 효과를 긍정적으로 평가하면서도 추가 자본확충 부담을 강조했다. iM증권은 롯데손보가 기본자본 지급여력비율 50%를 충족하기 위해 필요한 자본을 약 9800억~1조2000억원으로 추산했다. 신한금융이 예상하는 자본 증가분을 반영하더라도 약 4900억~7400억원의 추가 확충이 필요할 수 있다는 분석이다. 설 연구원은 인수 이후 손보 자회사의 정상화 속도가 중요하며 자본 투입에 따른 기회비용도 고려해야 한다고 평가했다.
신한금융 역시 외부 자금 조달 없이 그룹 내부 자본을 재배치해 인수자금을 마련하고 기존 주주환원 정책을 유지한다는 방침이다. 다만 향후 추가 출자 규모가 커질 경우 그룹의 CET1비율과 자본 활용 여력에 미치는 영향을 지속적으로 살펴봐야 한다는 분석이 나온다.
기존 신한EZ손보와의 통합도 중요한 과제다. 신한EZ손보는 2023년 78억원의 순손실을 기록한 이후 2024년 174억원, 지난해 323억원으로 적자 규모가 확대됐다. 올해 상반기에도 182억원의 순손실을 기록했다.
롯데손보 역시 수익성 회복이 필요한 상황이다. 롯데손보는 2023년 2856억원의 당기순이익을 기록했지만 2024년 242억원으로 급감했다. 지난해에는 513억원으로 반등했으나 올해 상반기에는 185억원의 순손실을 기록하며 적자 전환했다. 특히 지난해 같은 기간 475억원의 순이익을 거둔 것과 비교하면 수익성이 크게 악화된 모습이다.
두 회사 모두 적자를 기록한 만큼 단순한 외형 확대보다 보험손익 개선과 비용 효율화가 중요하다는 지적이다. 특히 신한EZ손보의 디지털 역량과 롯데손보의 장기보험 영업망을 결합하는 과정에서 상품 포트폴리오와 판매 채널을 어떻게 재편하느냐가 통합 성과를 좌우할 전망이다.
신한금융은 양사의 통합을 통해 중복 비용을 줄이고 그룹의 은행·카드 등 계열사 고객 기반을 활용해 보험 판매를 확대할 계획이다. 다만 보험업은 계약 유지와 손해율 관리가 수익성을 결정하는 만큼 고객 수와 판매 채널이 늘어난다고 곧바로 이익이 증가하는 것은 아니다. 전산시스템 통합과 조직 재편에 따른 일회성 비용도 고려해야 한다.
이번 인수가 금융지주 간 보험 경쟁 구도에 미칠 영향도 관심이다. KB금융은 KB손해보험과 KB라이프생명을 통해 생명보험과 손해보험 양쪽에서 수익 기반을 확보하고 있다. 반면 신한금융은 신한라이프를 중심으로 생명보험 사업에서 경쟁력을 갖췄지만 손해보험 부문의 이익 기여도는 제한적이었다. 롯데손보 인수로 보험 사업의 외형을 확대할 수 있게 됐지만, KB금융과의 격차를 좁히기 위해서는 손보 부문의 실질적인 이익 개선이 뒷받침돼야 한다.
신한금융은 과거 오렌지라이프 인수 이후 기존 신한생명과의 합병을 통해 신한라이프를 출범시키며 보험 사업을 재편한 경험이 있다. 이번에도 인수합병을 통해 부족했던 손보 사업을 보완한다는 전략이지만, 당시와 달리 인수 대상의 자본건전성 개선과 기존 계열사의 적자 해소라는 과제를 동시에 안고 있다는 점에서 차이가 있다.
롯데손보 인수의 성패는 얼마나 저렴하게 인수했느냐보다 투입한 자본으로 얼마나 많은 이익을 창출하느냐에 달렸다는 평가가 나온다.
금융권 관계자는 "신한금융이 롯데손보를 비교적 낮은 가격에 인수했지만, 앞으로 투입해야 할 자본까지 고려하면 단순히 저렴하게 샀다고 평가하기는 어렵다"며 "이번 인수로 신한금융은 그동안 약점으로 꼽혔던 손해보험 사업을 보완할 수 있게 됐다. 롯데손보의 자본건전성 개선과 신한EZ손보와의 통합 시너지를 통해 실제 수익성을 얼마나 끌어올릴 수 있느냐가 관건"이라고 말했다.

Hi, I’m Greg – Product Designer
{page_url}


Notion


More

Screenshot

Long
Screenshot

Copy link

Send to your
devices

QR code


관심 없음
{카테고리}에 관심 없음